BabyRabbitの日記

https://www.instagram.com/babyrabbit.hatena?igsh=dXFrczJiNDM3dXp5&utm_source=qr

30歳の振袖デビュー


皆さん、こんにちは。BabyRabbitです。


先日、30歳にして初めて振袖着用の写真撮影をしてきました。


私は20歳の時に成人式に行きませんでした。


中学生の時に不登校児だったので地元で会いたい友人が1人もいなかったこと、成人式に行くと同級生から冷やかされることが容易に想像できたこと、当時は無職かつ学生でもなかったので何もない自分に気恥ずかしさがあったことが理由での不参加でした。


成人式に参加しなかったことに後悔は全くありませんでしたが、振袖写真を撮っていないことをずっと後悔していました。


というのも私の父親が私の振袖写真を撮ろうとしなかったため、20歳前後の私は地元の写真館に1人で行き写真を取ることに恥ずかしさを感じてしまい、写真を取れずにいたのでした。


その後も豪華な振袖が飾られたお店の前を通り過ぎる時や、神社で振袖を着て家族に見守られながら前撮りをする若い女性を見ては悲しい気持ちに襲われることが多々ありました。


最近になってどうしても振袖の写真を撮っておきたい気持ちが強くなり、30歳を迎えた節目に写真を撮ることを決めました。


振袖は20歳の女性が着るイメージが強いですが、未婚女性の第一礼装であるため着用年齢に制限はありません。


そのため、結婚前の両家の顔合わせや結納、結婚式でも着用されることがあります。


私に結婚予定はないものの、未婚の内に振袖を着ておきたかったことも今回撮影に至った理由の一つです。


引越・休職等で金銭的に余裕がないため、安価で振袖写真を撮ることができるスタジオを探し、TAKAZEN表参道店(表参道・渋谷の成人式振袖レンタルなら【TAKAZEN】|東京 表参道店Flagship、青山原宿エリア|成人式・前撮り対応!)で写真を撮ることに決めました。


振袖一式・ヘアメイク・写真撮影で税込21,780円、3カットの台紙アルバム購入で税込32,780円、トータルで税込54,560円でした。


撮影会場にはバッグやショール、番傘等の小物の用意もあります。


自分で用意しなければならないのは足袋・肌着・白タオル5枚・髪飾り・ベースメイク用品(別途料金をお支払いしてメイクさんにお願いすることもできます。)です。


TAKAZENでも足袋・肌着・髪飾りの購入はできるのですが、メルカリで新品の物を購入した方が安く済むため自分で用意しました。


特に髪飾りはメルカリで3000円代で絞って新品の物を探すことをお勧めいたします。


ちなみに私は髪飾りはこちら(https://jp.mercari.com/user/profile/233734037?afid=0173600190&utm_medium=share&utm_source=ios )で購入しました。


TAKAZENの店頭で購入するよりも色や種類の選択肢が増えますし、豪華な髪飾りを用意した方が後ろ姿も写真映えします。


振袖の試着と写真撮影は別日で行います。
 

f:id:BabyRabbit:20260907223938j:image


HPから来店予約をしてTAKAZEN表参道店へ振袖の試着に行きました。


f:id:BabyRabbit:20260905130852j:image


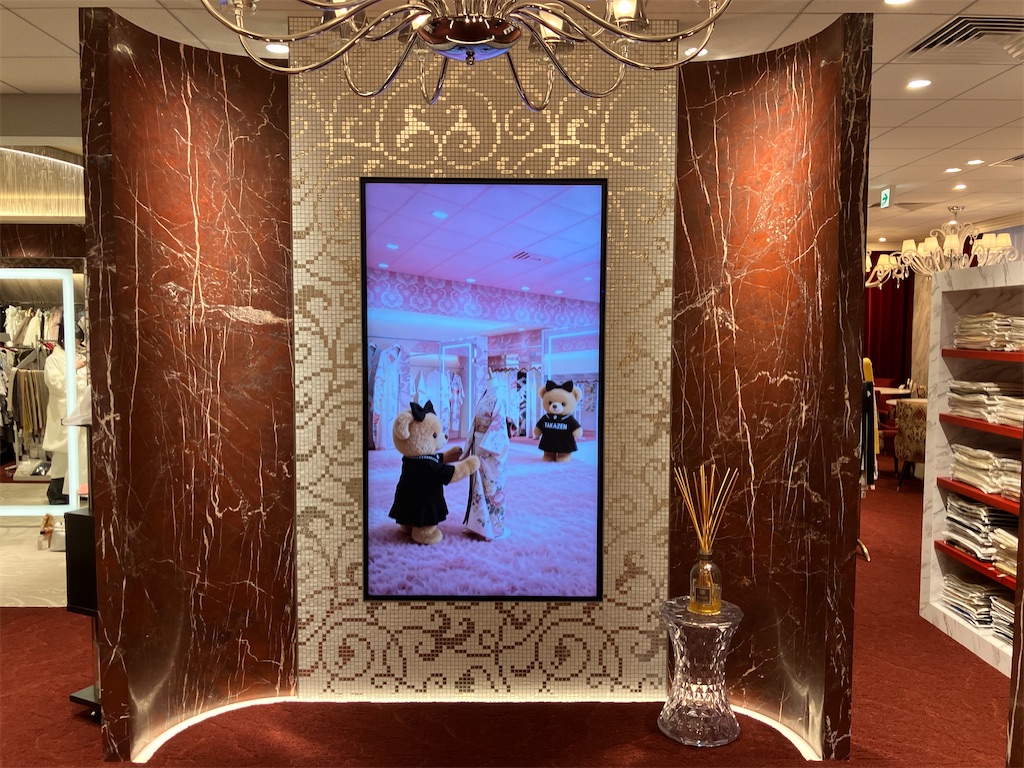
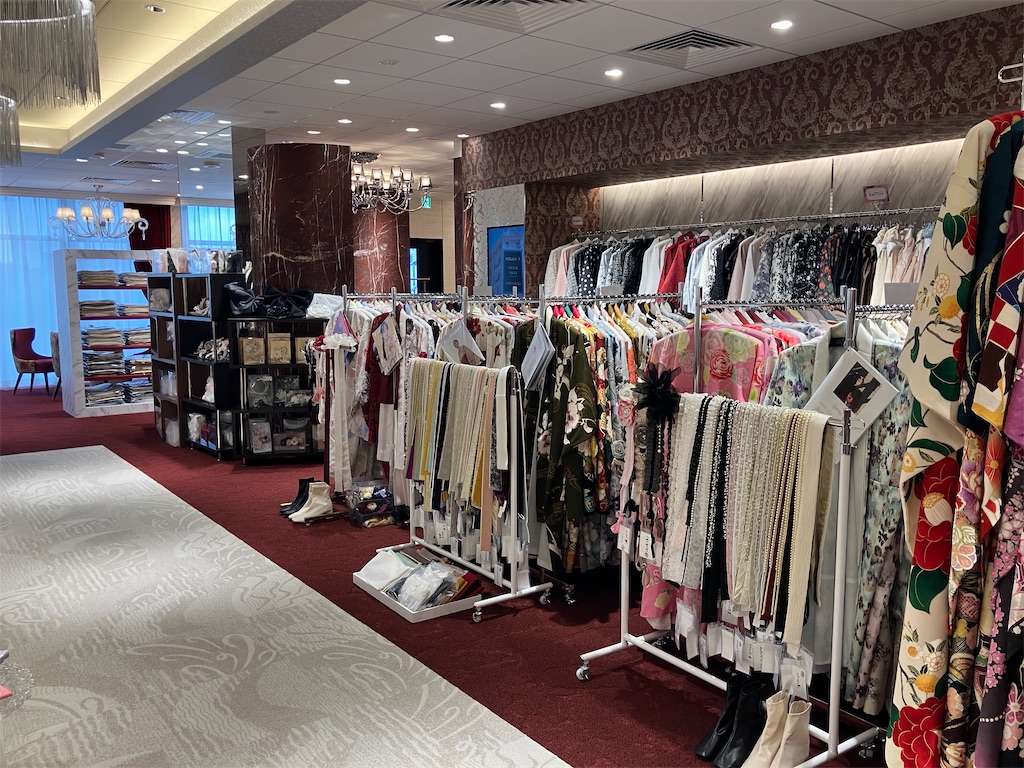
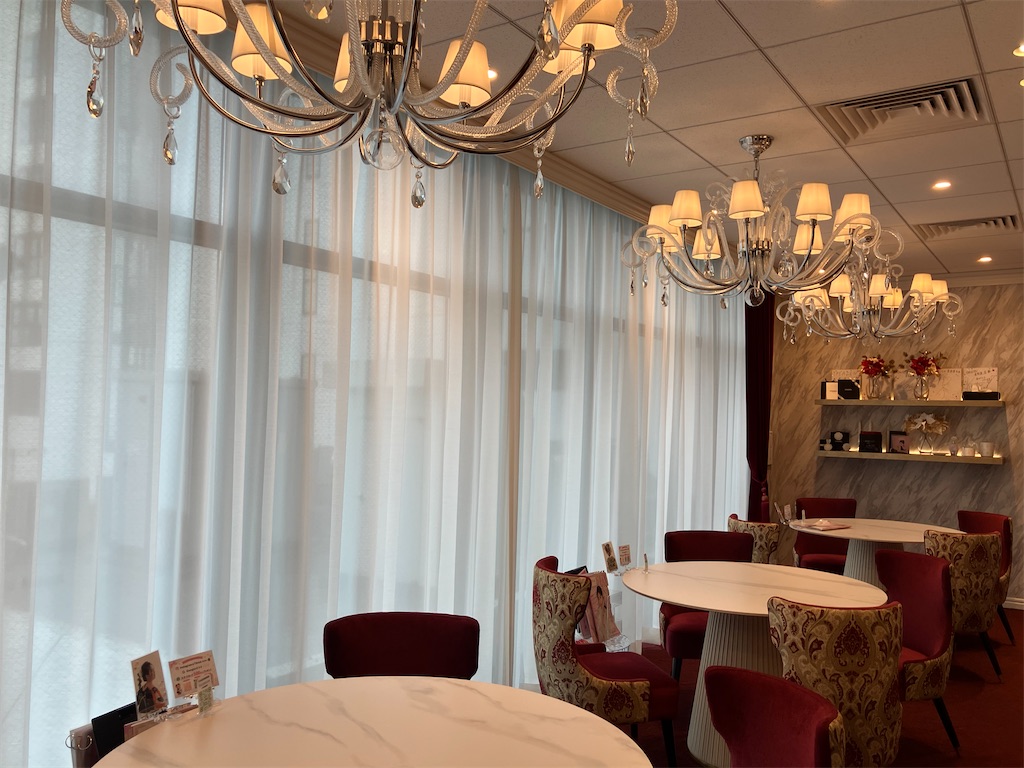
表参道店はビルの4階フロア全体がTAKAZENの振袖ショップになっていて、昨年オープンしたばかりということもあり清潔感があり、内装はゴージャスでした。
 

f:id:BabyRabbit:20260905130912j:image


当日は男性の店長さんが担当してくださいました。


店長さんは私と同じく北海道出身で、ご親戚も東京で暮らしているとのことでした。


北海道は何もない土地なので就職先も限られるため、道民は上京する確率が高いみたいです。


私は30歳で振袖写真を撮ることに対して不安を抱いていましたが、海外で生活していた方や病気が理由で振袖を着用できなかった方が成人後に写真を撮ることがあることを店長さんが教えてくれて安心しました。


あらかじめTAKAZENのHPで振袖の種類を確認していたので、正統派古典・プレミアム古典に絞って振袖を選ぶことにしました。
 

f:id:BabyRabbit:20260905130937j:image


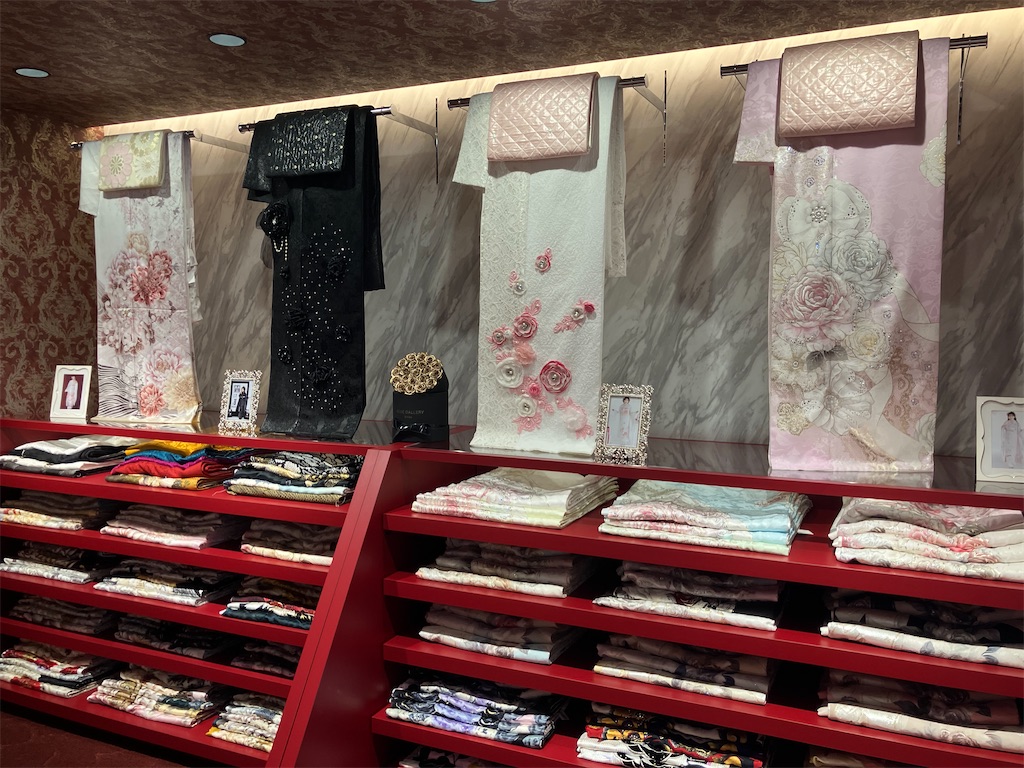
店内には今風のガーリーな振袖も飾ってあり目を引きました。


f:id:BabyRabbit:20260905130950j:image


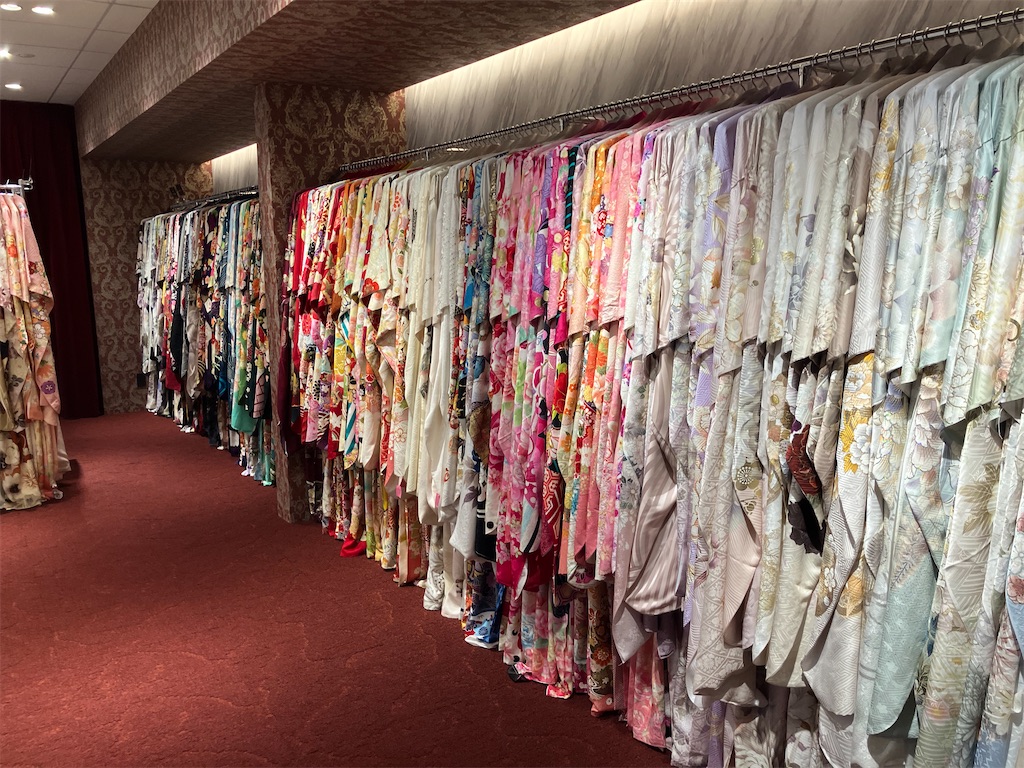
コンセプト毎に大量の振袖が並んでいました。


f:id:BabyRabbit:20260905131008j:image


振袖だけではなく袴の種類も多く並んでいました。


f:id:BabyRabbit:20260905131026j:image


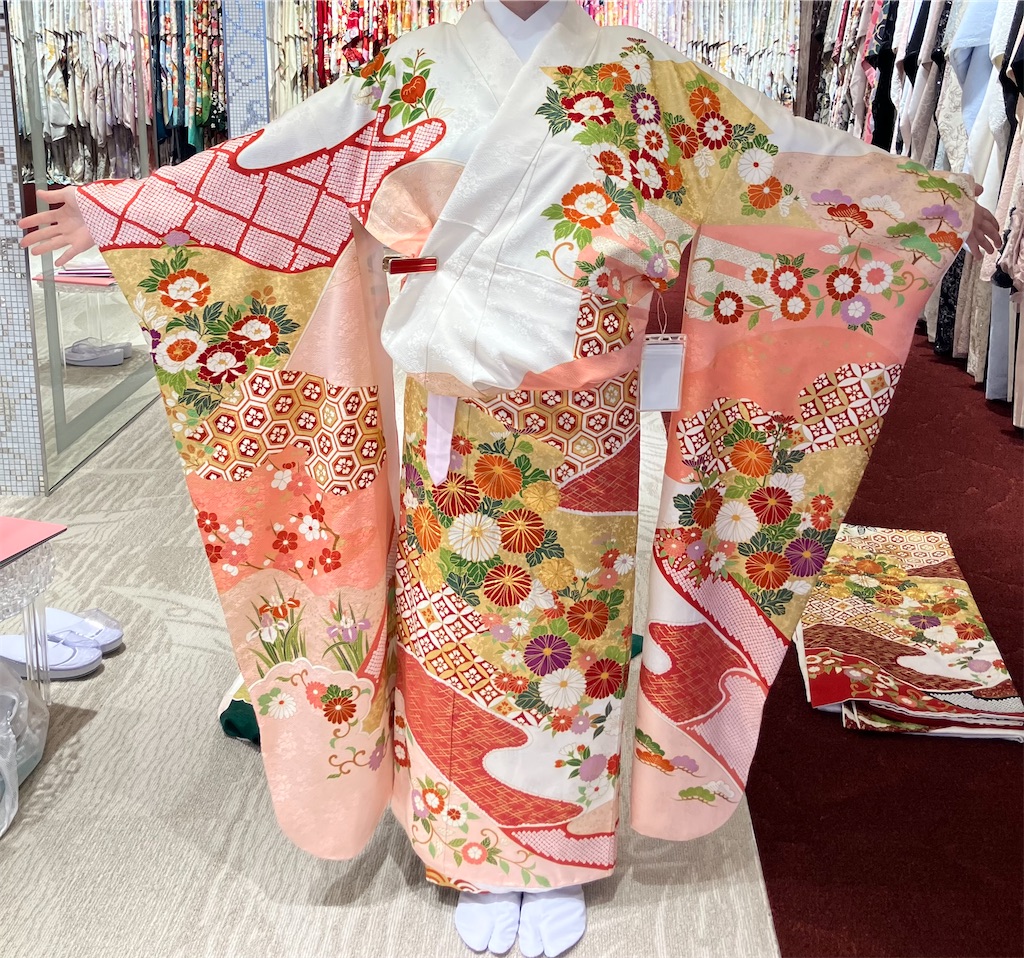
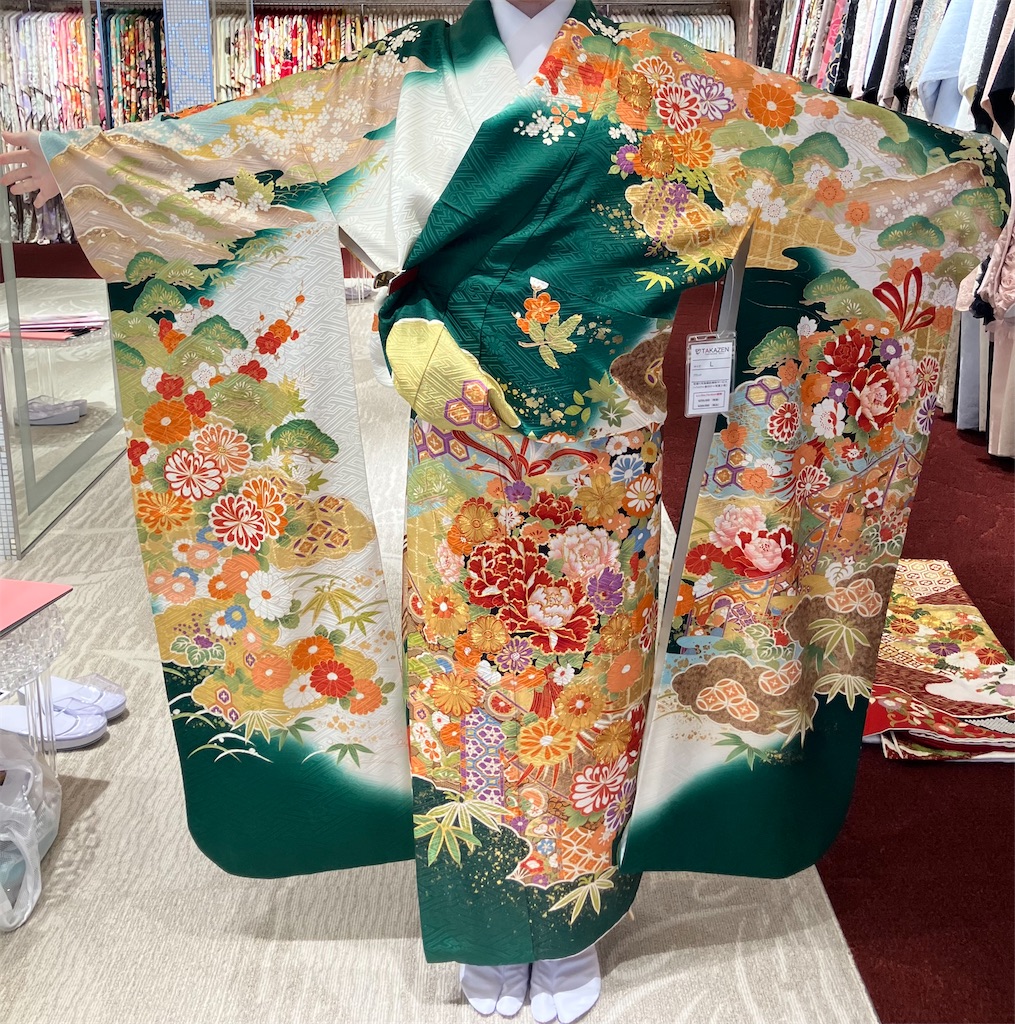
折角なのでゴージャスな振袖を着たくて、ゴールドの目立つ古典的なデザインを4着選んで試着させてもらいました。
 

f:id:BabyRabbit:20260905131044j:image


ピンクは選んだ中で一番可愛い色味だと感じましたが、私の顔色には合わないような気がしました。
 

f:id:BabyRabbit:20260905131054j:image


グリーンは店長さんから一番似合うと褒められましたが、少し渋いような気がしました。
 

f:id:BabyRabbit:20260905131104j:image


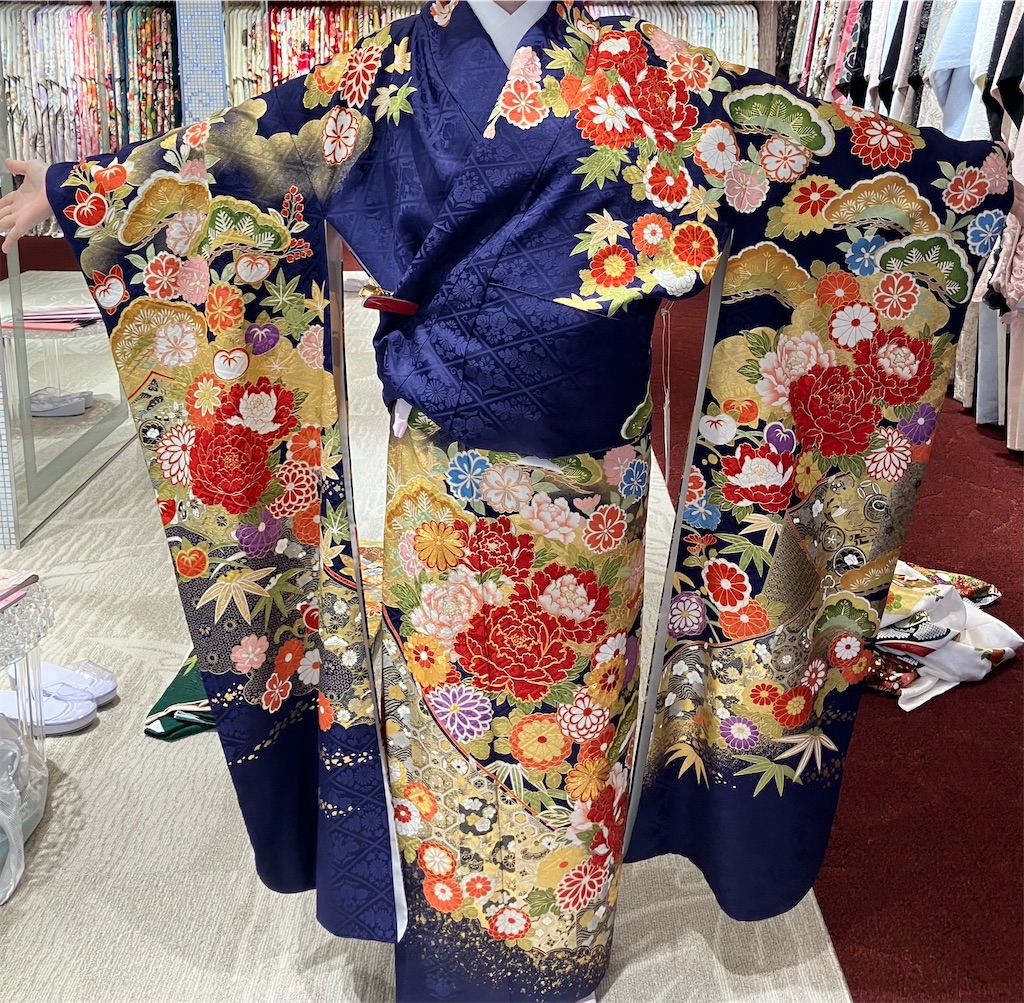
ネイビーは店長さんから20歳の若者より30歳の方が魅力が引き立つ色味だと言われましたが、少し地味に感じました。
 

f:id:BabyRabbit:20260905131118j:image


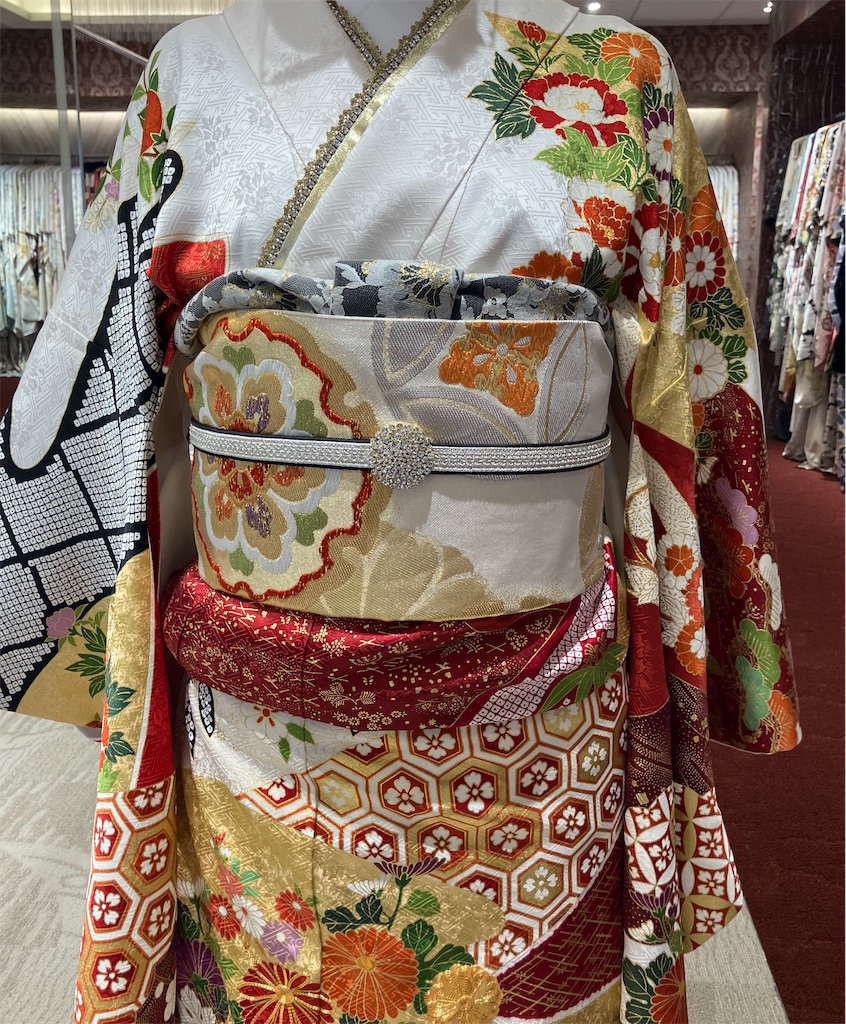
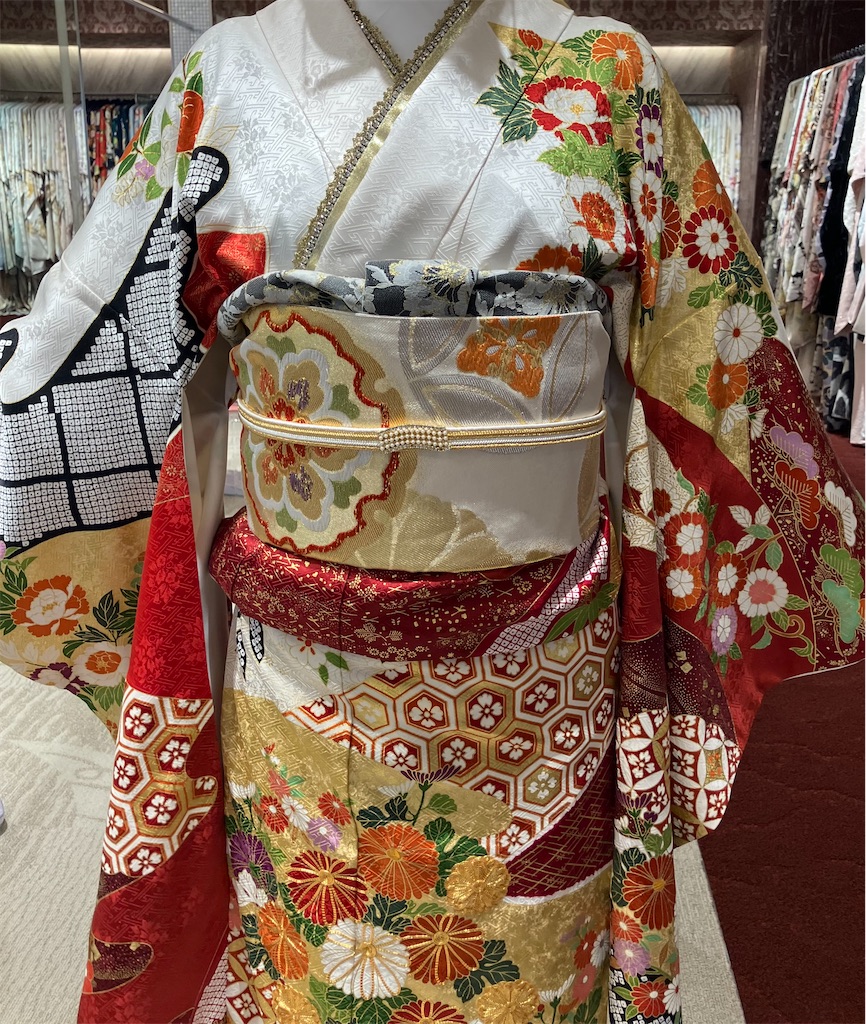
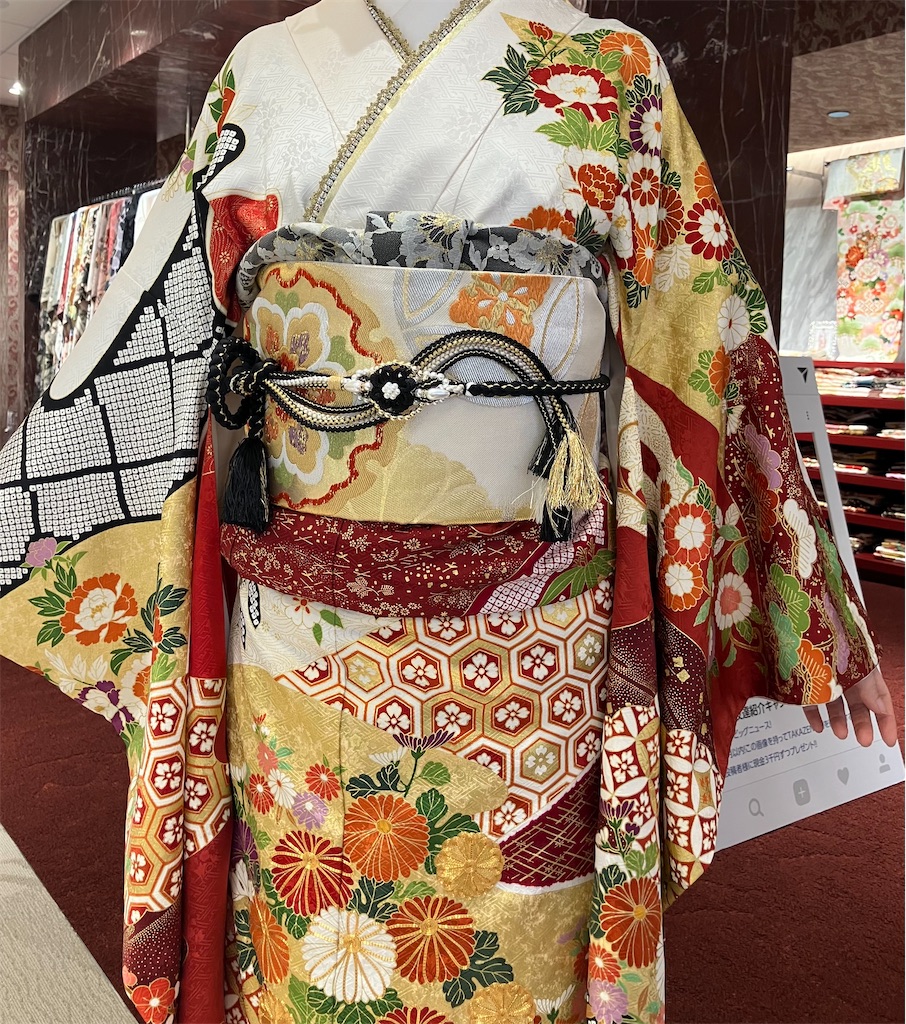
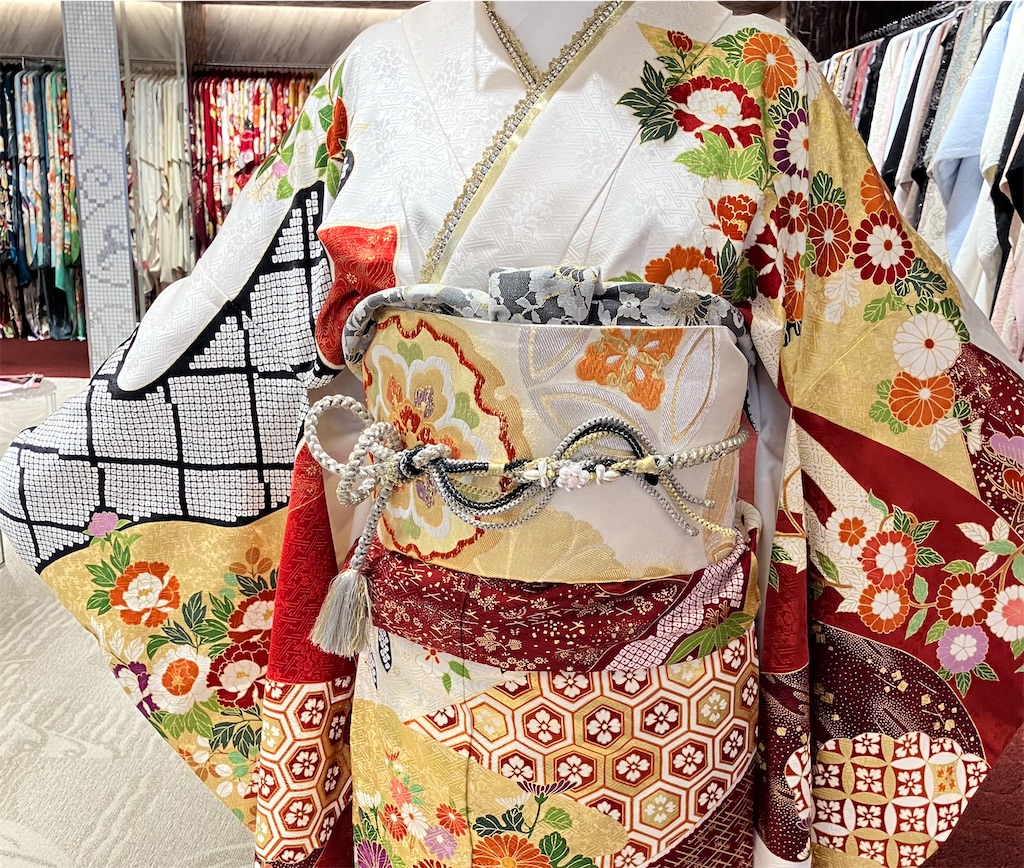
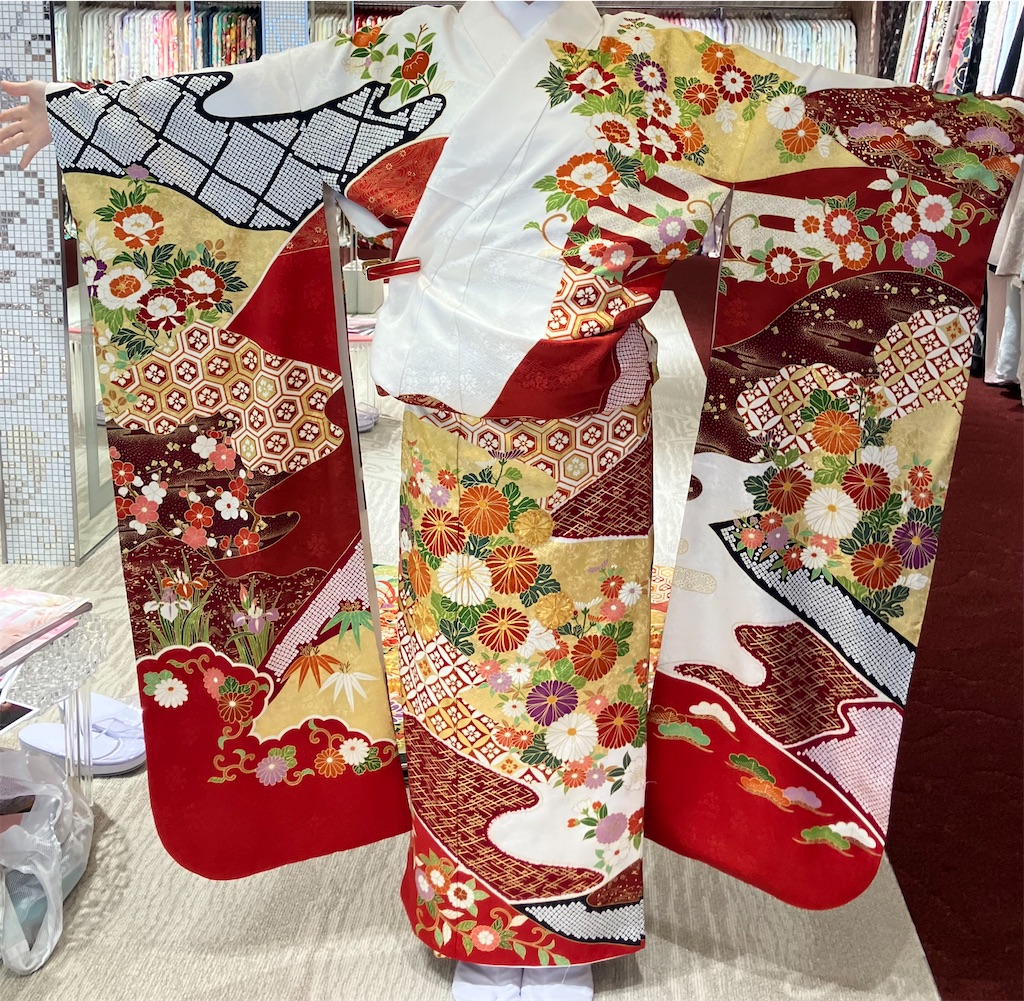
レッドは上半身に白が多く顔を明るく見せ、かつ、袖や下半身のゴールドが引き立つ色味で一番ゴージャスに見えたので、レッドに決めました。
 

f:id:BabyRabbit:20260905131459j:image


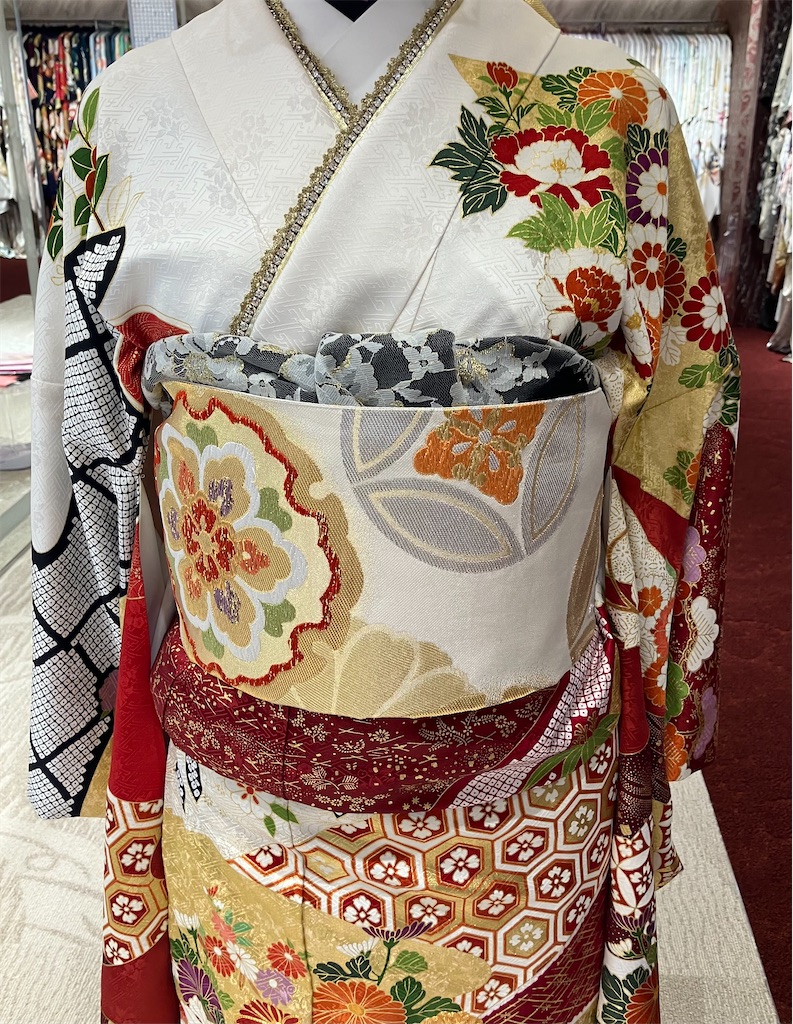
帯は店長さんが振袖に似合うものを幾つかチョイスしてくださいましたが、店内に飾られていた同じ振袖を着用しているモデルさんの写真を見せて、同じ帯にしたいと相談したところ、お店の奥から同じデザインの色違いの帯を持って来てくださったのでそれに決めました。
 

f:id:BabyRabbit:20260905131515j:image


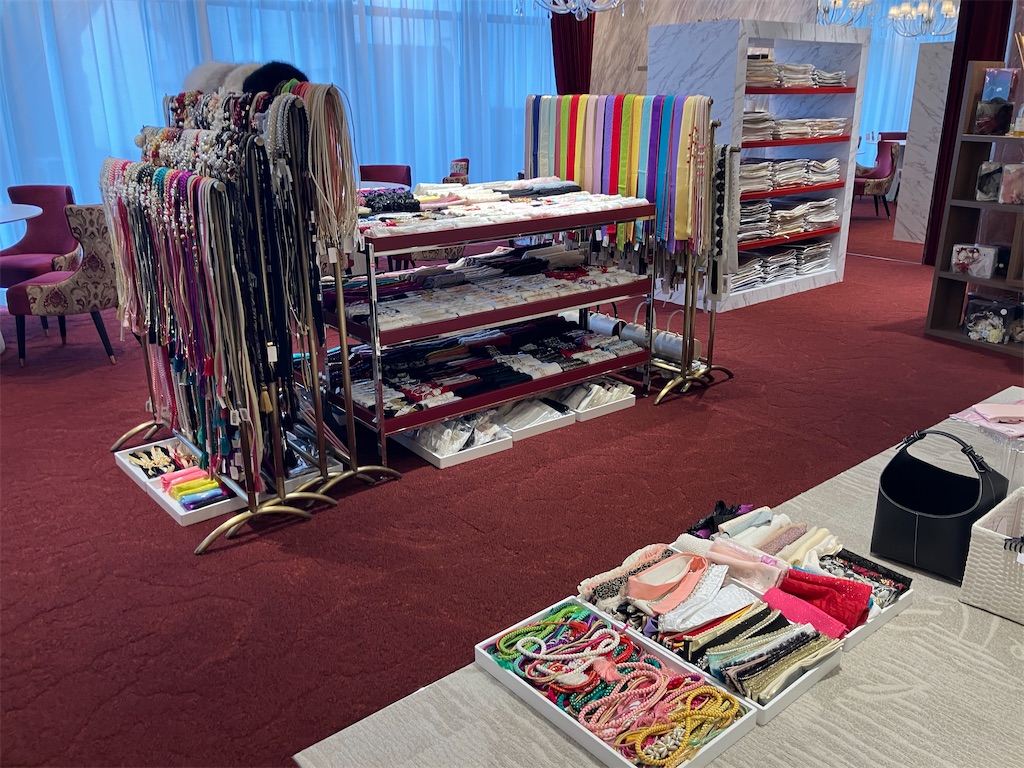
帯揚げ・帯紐も色々試着させてもらいました。


f:id:BabyRabbit:20260905131156j:image


モデルさんと同じデザインの色違いがあったので試してみました。


f:id:BabyRabbit:20260905131212j:image


シンプルで上品なデザインのものもありました。


f:id:BabyRabbit:20260905131228j:image


袖の色と同じブラックのゴージャスなデザインのものも試しました。


f:id:BabyRabbit:20260905131240j:image


ブラックが控えめなものも試しました。


結局帯揚げ・帯紐は悩んで決められなかったので、撮影会の日にいくつか並べて置いてもらい、当日決めることとなりました。
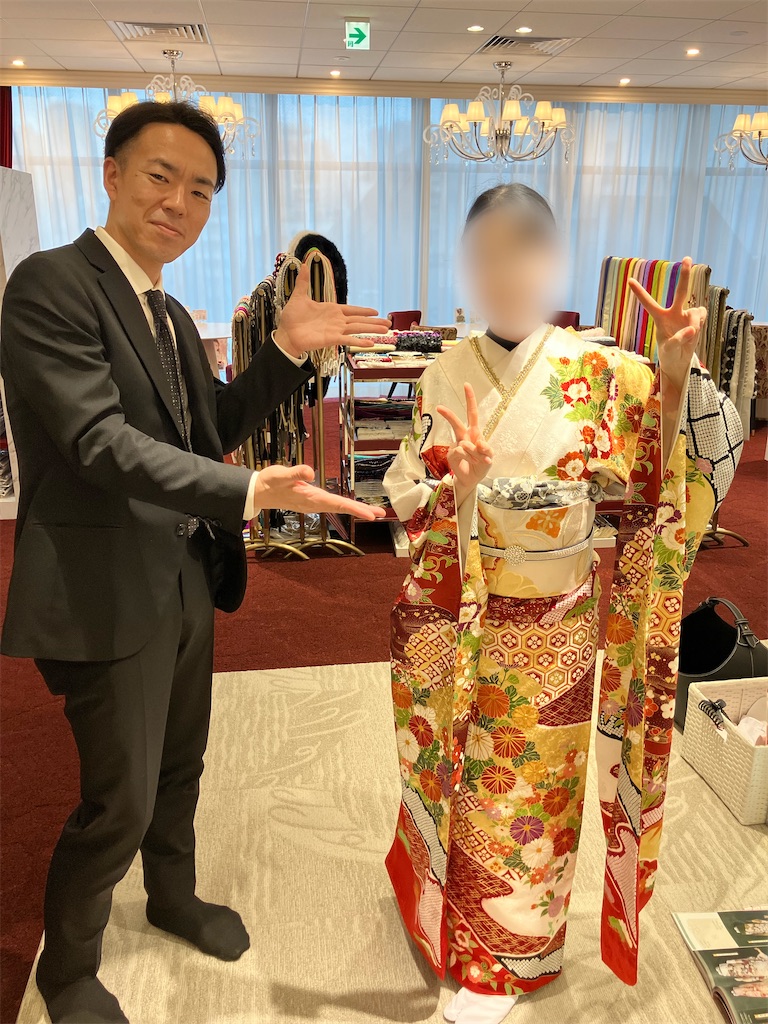
 

f:id:BabyRabbit:20260905131300j:image


SNS投稿用の記念写真を撮影してもらいました。


最後は撮影会場となる5階に移動してスタジオを紹介してもらいました。
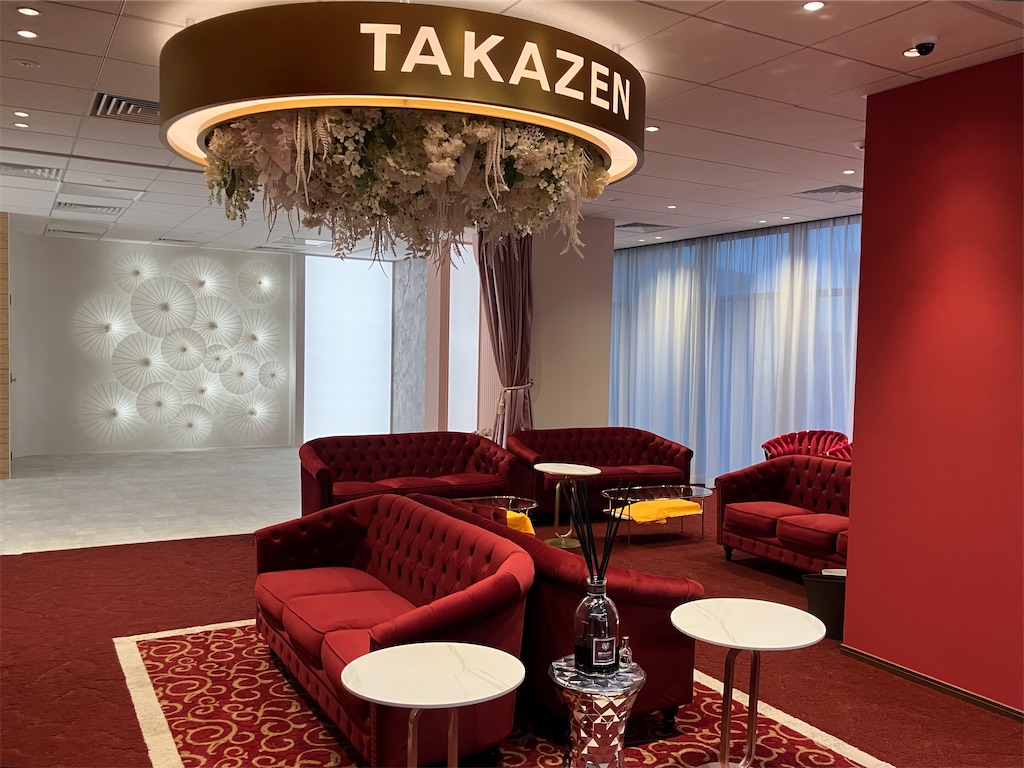
 

f:id:BabyRabbit:20260905131314j:image


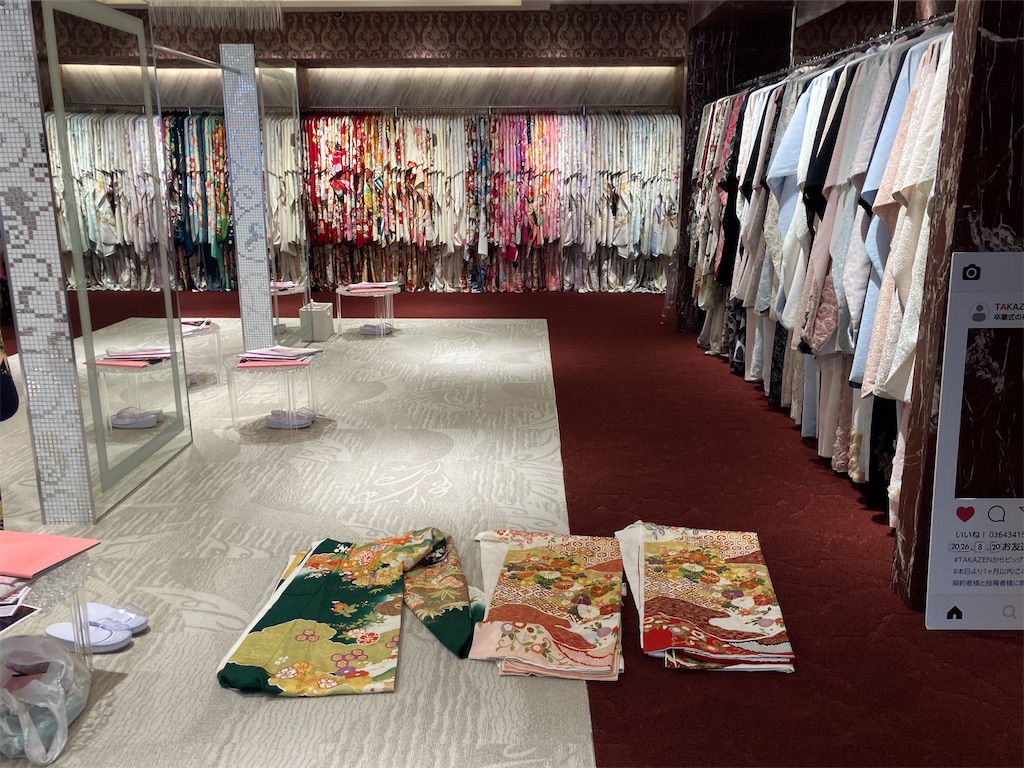
5階フロア全体がTAKAZENの撮影スタジオとなっています。


f:id:BabyRabbit:20260905131356j:image


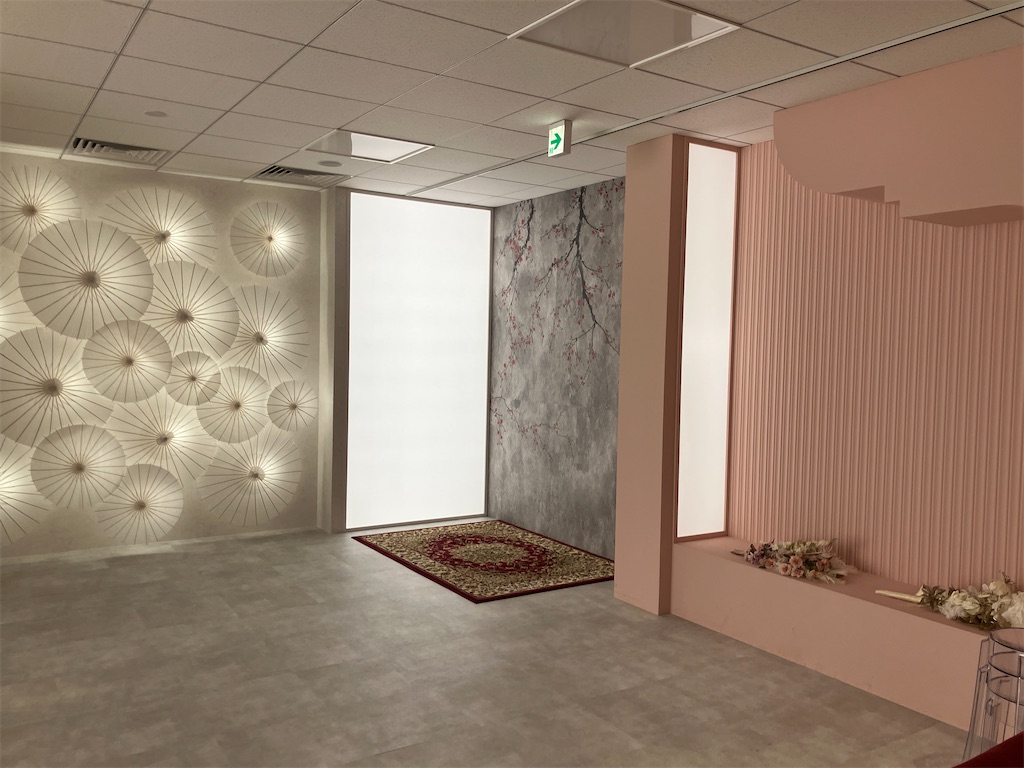
ガーリーな背景も古典的な背景もあります。


f:id:BabyRabbit:20260905131410j:image


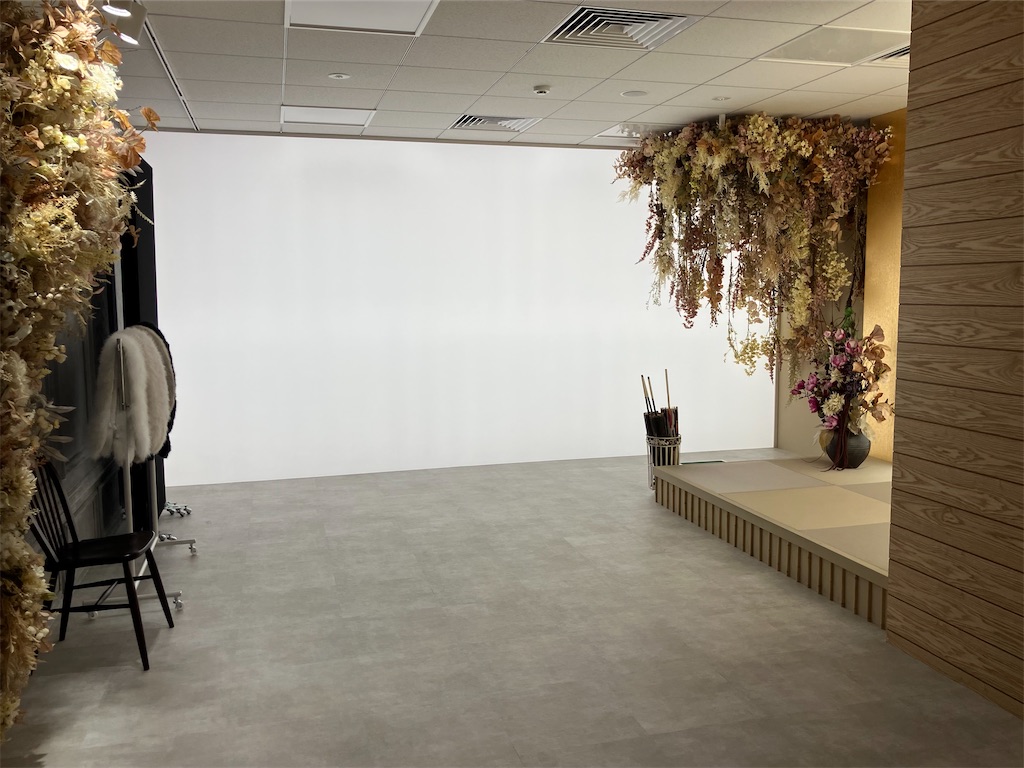
真っ白な背景やゴールドの背景もあります。


撮影会当日はベースメイクを自分で完成させる必要があるため、撮影前にお手洗いをお借りしても良いか店長さんに確認したところ了承をいただきました。


撮影料金をお支払いしてその日は終わりました。


撮影会のために事前に美容室で前髪だけカットしてもらい、セットしてもらう髪型もあらかじめ決めておきました。


撮影会は土日祝に開催されています。


予定時刻の30分前にお店に到着し、お手洗いをお借りして洗顔・コンタクトの装着を済ませました。
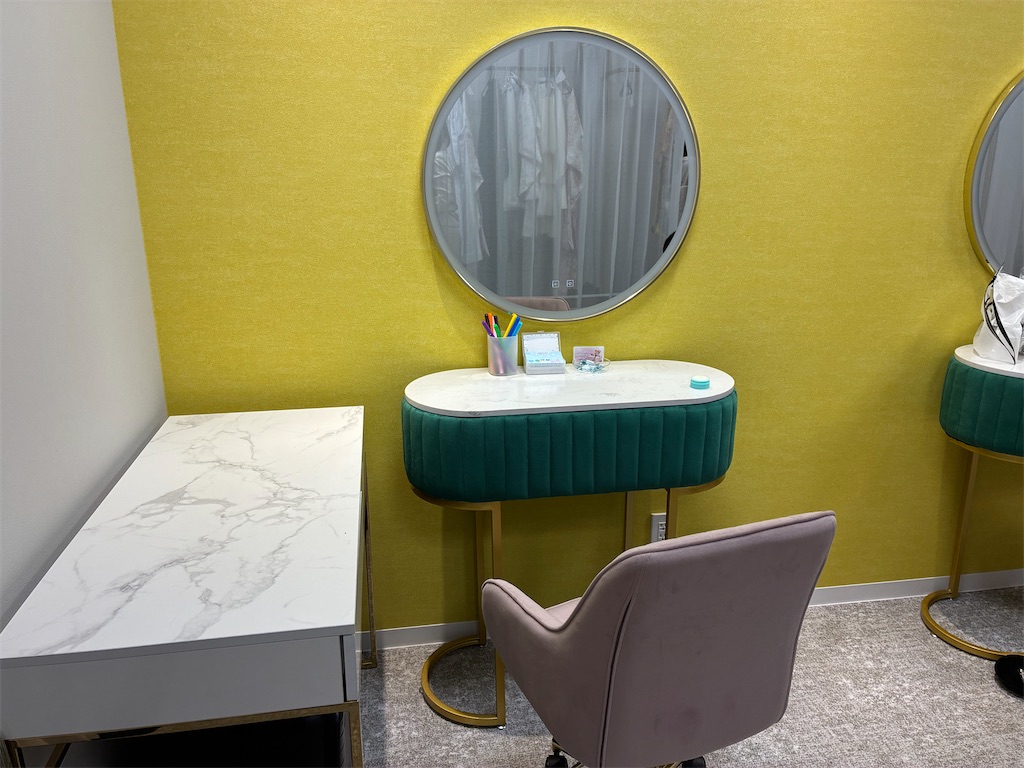
 

f:id:BabyRabbit:20260905131731j:image


予定時刻よりも少し早めにメイクルームに案内していただけたので、ベースメイクはそこで完成させました。
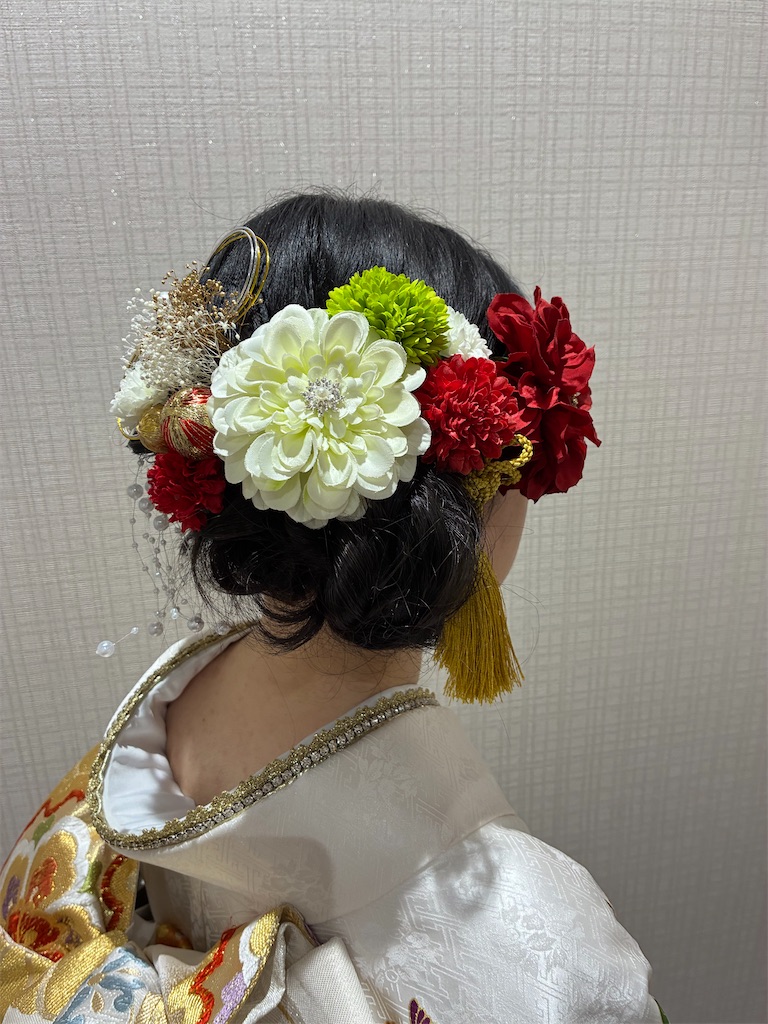
 

f:id:BabyRabbit:20260905131915j:image


あらかじめ決めておいた髪型の写真をメイクさんにお見せして、髪飾りは大きいお花が目立つように付けてもらいました。


メイクはピンク・ブラウン・オレンジの中から選ぶことができたので、ピンクブラウンでお願いしました。


リップは振袖に合わせて少し濃い色にしてもらいました。


使用したコスメを教えてほしいとお願いしたところ、撮影会の後に紹介していただけることとなりました。


振袖の着付けでは、試着の時に悩んだ帯揚げ・帯紐の中でどれが一番派手に見えつつ振袖に似合うか着付師さんに相談して、ブラックのものに決めました。


撮影会場ではプロのカメラマンさん2名体制で撮影していただきました。


ポーズや小物の使用を細かく指示してくださるので、自分で悩むことなくスムーズに撮影が終わりました。
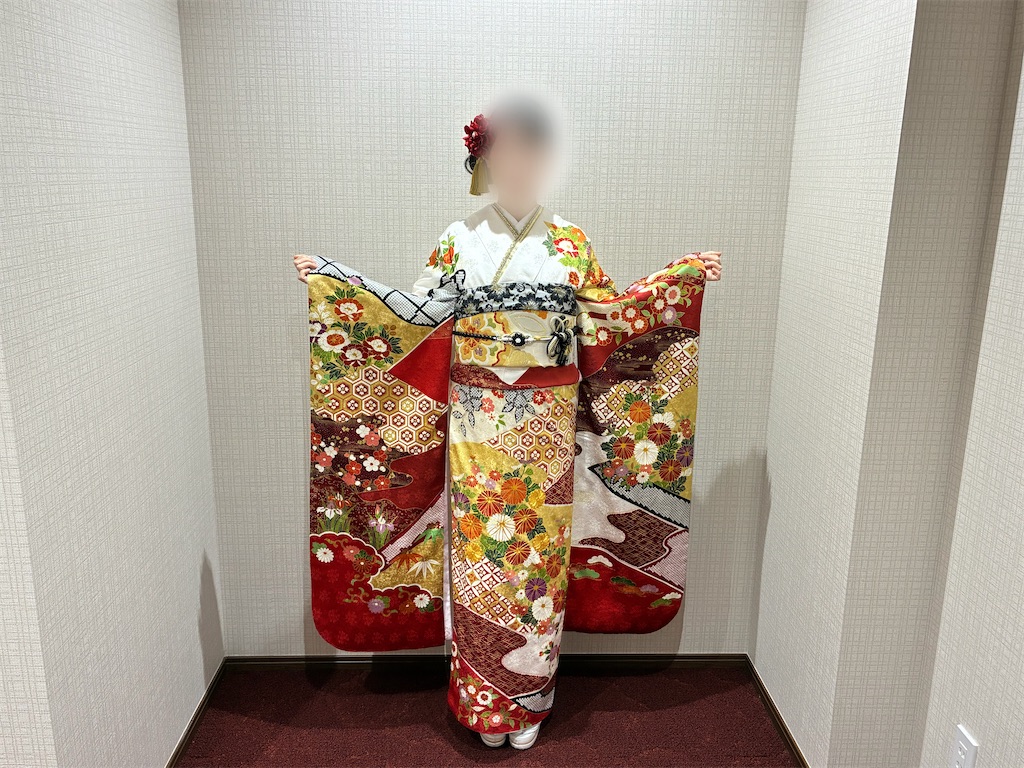
 

f:id:BabyRabbit:20260905131932j:image


最後はオフショットをスタッフさんに撮っていただいて撮影は終了です。


f:id:BabyRabbit:20260905131950j:image


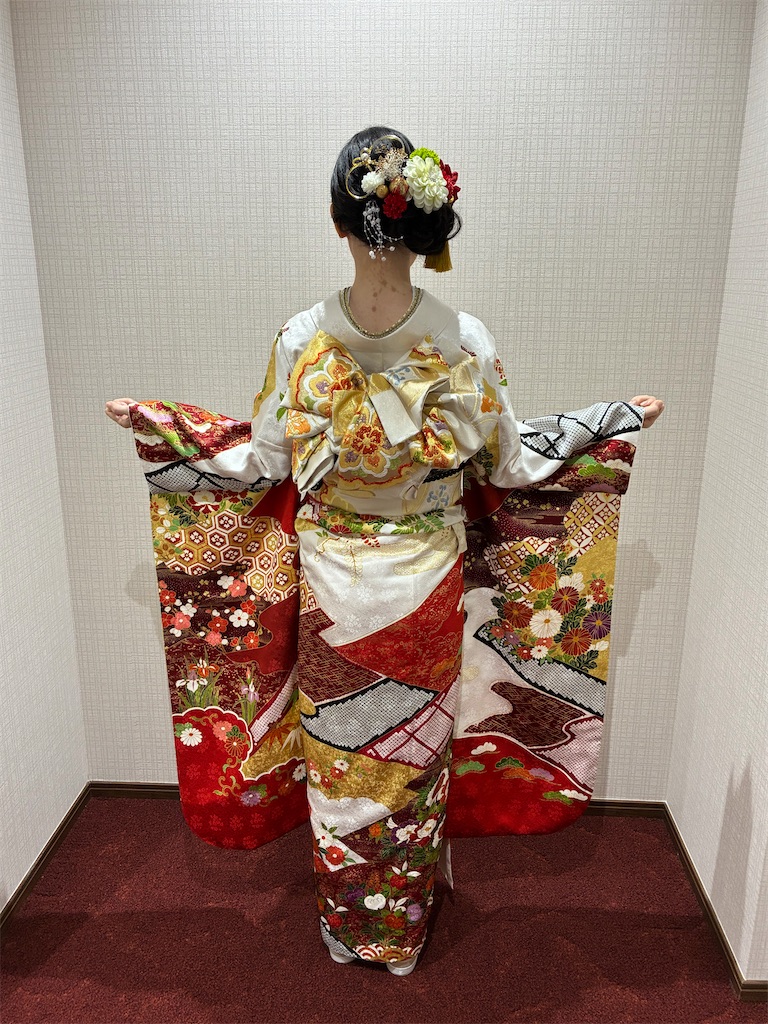
後ろ姿も撮っていただきました。


ちなみにその時に対応してくれたスタッフさんも北海道出身の方でした。


撮影が終わり私服に着替えた後はメイクさんから使用コスメを教えていただきました。


スタッフさんから教えてもらって発覚したのですが、メイクさんは勤務後にもかかわらず、メイク道具を紹介するためだけに私の撮影が終わるまで待っていてくださっていたのでした。


メイクさんの神対応に感動しつつ、使用コスメとおススメのプチプラコスメを教えていただきました。


その後はスタッフさんと別室へ移動してアルバム用の写真を選びます。


台紙アルバム以外にカット数の多いアルバムも紹介していただきましたが、安価なもので問題なかったので3カットの台紙アルバムを購入することにしました。


スタッフさんと相談しながら3カット選び、台紙アルバム代をお支払いして終わりました。


アルバムが届くのは約2カ月後なので完成を楽しみに待っています。


以上、30歳の振袖デビューでした。


私は20代の頃は振袖ショップへ1人で行くことに抵抗がありましたが、実際30歳になって1人で振袖ショップへ入店しても、店長さん・スタッフの皆さんが優しく対応してくださったので、恥ずかしい思いをすることはありませんでした。


もっと早く写真を撮っておけば良かったと後悔したので、成人後に振袖の写真を撮るか悩んでいる方は是非少しでも若い内に撮っておいてください。


歌舞伎座「お江戸みやげ・鳶奴」


皆さん、こんにちは。BabyRabbitです。


f:id:BabyRabbit:20260905053425j:image


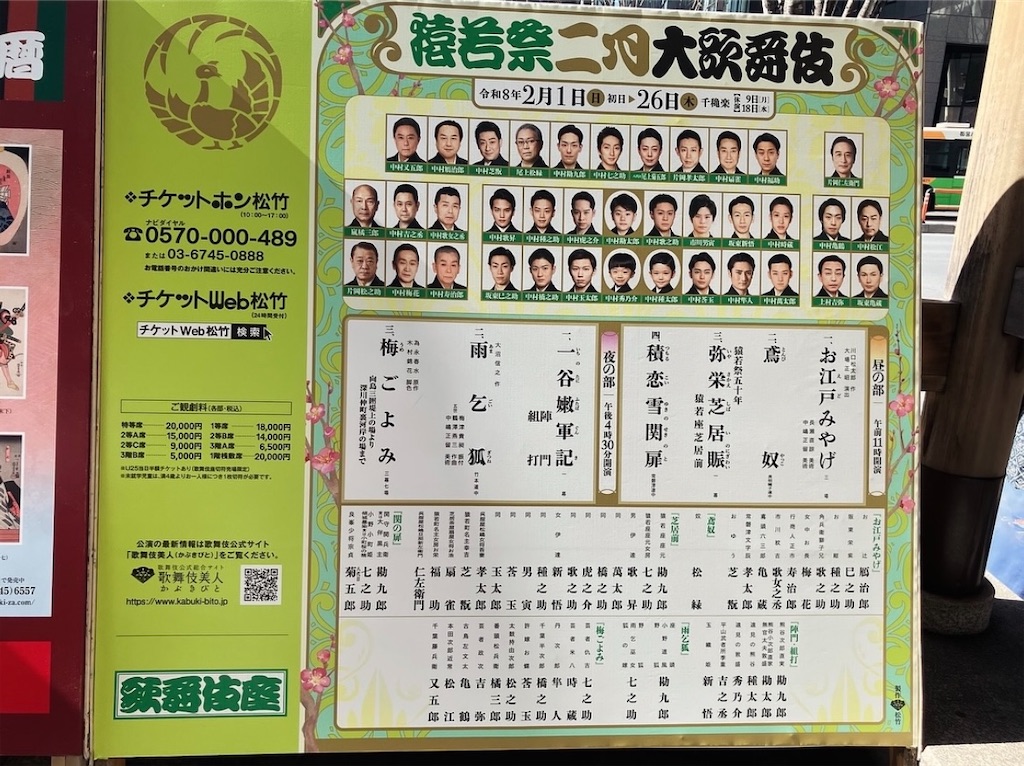
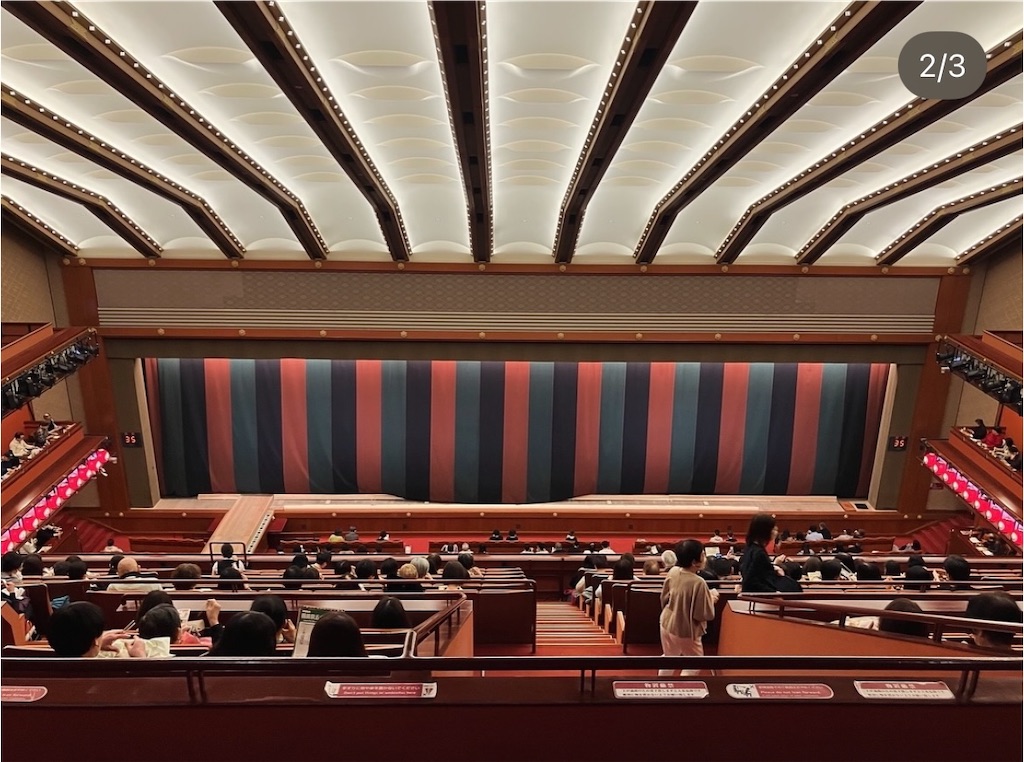
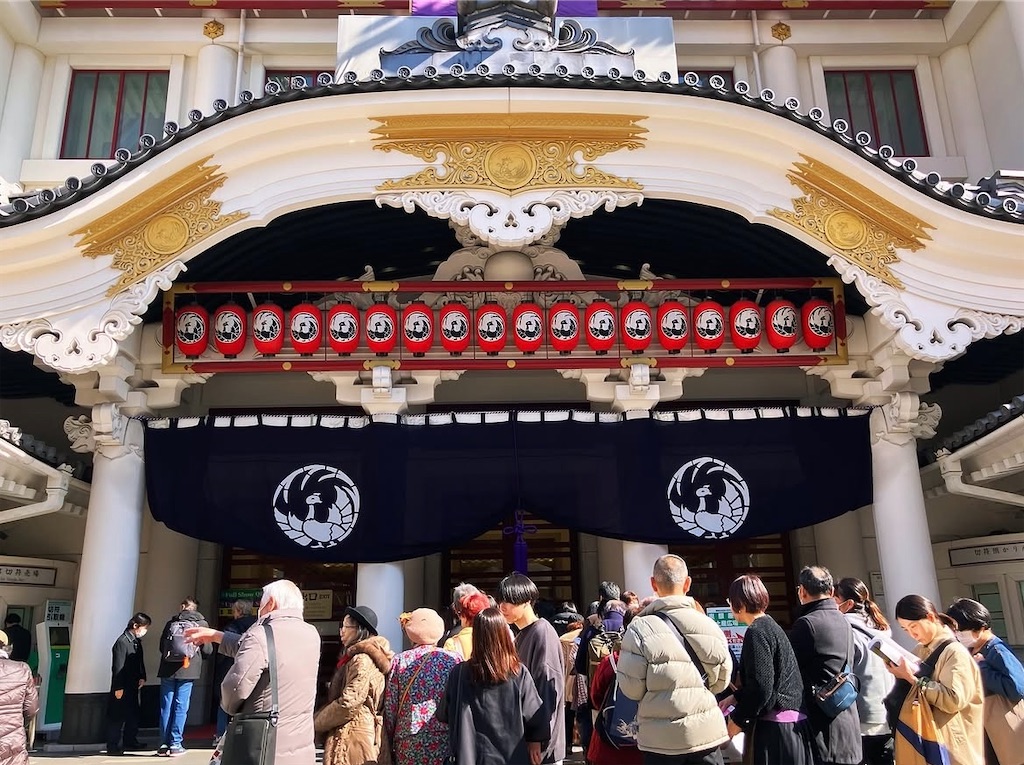
遅くなりましたが、今年の2月21日(土)に観劇した歌舞伎座「お江戸みやげ・鳶奴」の感想を書こうと思います。


f:id:BabyRabbit:20260905053452j:image


東京での数日間の転職活動を終えて、北海道へ帰る前に東京観光をしようと思い立ち、一度も観たことのなかった歌舞伎を観に行ってみることにしたのです。


f:id:BabyRabbit:20260905053502j:image


観劇前夜にWEBで4階幕見席のオンラインチケットを購入しました。


チケット料金はシステム利用料込で2,210円でした。


「お江戸みやげ・鳶奴」の内容は予めインターネットで調べていたので、イヤホンガイドは借りずに済みました。


初めて歌舞伎を観て最初に驚いたのは、役者の声の美しさです。


舞台に響き渡る役者の美声を聞いているだけで妬みの感情に襲われました。


役者自身も演じている最中、反響する自分の声を聴いているだけで気持ちが良いだろうと感じました。


また、舞台のセットの美しさにも感動しました。


特に「お江戸みやげ」終盤の栄紫とお紺が駆け落ちするシーンのセットが気に入りました。


薄暗い湯島天神の境内に、可愛らしく咲く梅の花が印象的でした。


お江戸みやげは、田舎者のお辻とおゆうが出稼ぎのために江戸に来るところから始まります。


茶屋で休むお辻とおゆうは、湯島天神の敷地内で「宮地芝居」が開かれることを知ります。


守銭奴のお辻は芝居に行くのを渋りますが、結局おゆうと2人で芝居を観に行くことになりました。


そこでお辻は芝居役者である栄紫の美しさに惚れ込み、贔屓となりました。


お辻は栄紫とのお酌の場で、栄紫と恋仲であるお紺が養母からお金持ちの愛人として売り飛ばされそうになっていることを知りました。


守銭奴だったはずのお辻は、養母の支配からお紺を解放するために養母に対して大金を支払います。


その後栄紫とお紺の駆け落ちの場面に遭遇したお辻は、栄紫から長襦袢の片袖を受け取り、これが私のお江戸みやげだと噛み締めるところで話が終わります。


お江戸みやげは初見でも内容が分かりやすく、お辻とおゆうの軽快な会話も面白かったです。


後味の良い、気楽に観劇できる哀愁感じるコメディ作品でした。


鳶奴は、初鰹を鳶に奪われた奴が、宙を舞う鳶から初鰹を取り戻そうと奮闘する長唄の舞踏です。


ぴったり息の合った威勢の良い長唄にコミカルな踊りが映えるシュールな舞踏作品でした。


以上、「お江戸みやげ・鳶奴」の感想でした。


幕見席だとチケットを安価で購入できるため、また違う演目も観に行くことができればと思っています。


第76回税理士試験消費税法受験


皆さん、こんにちは。BabyRabbitです。


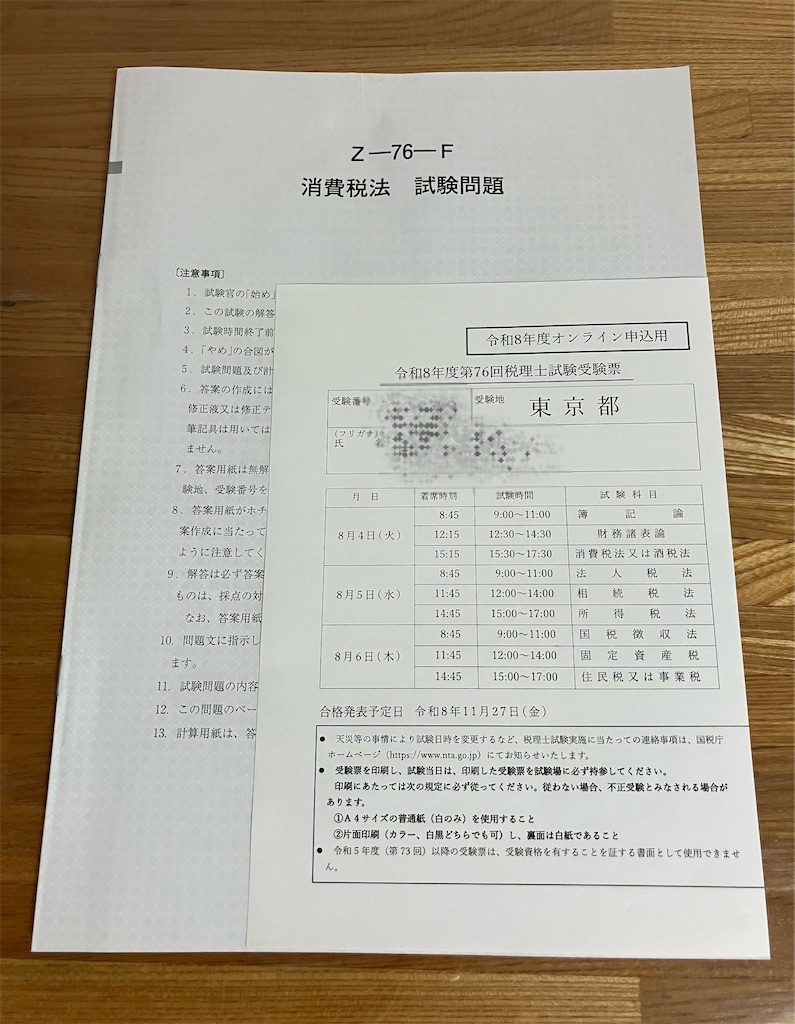
8月4日に第76回税理士試験消費税法を受験して参りましたので、感想を書こうと思います。


f:id:BabyRabbit:20260809200506j:image


昨年使用した市販のテキスト問題集(みんほしの4冊目と理論集のみ買い直しました)に加えて、メルカリで資格の学校TACの「直前予想答練」「実力完成答練第4回」を購入し試験対策として活用しました。


まずは参考として自分の解答を復元したものを載せます。


【第1問】

問1

(1)

イ その事業年度の基準期間がない法人(社会福祉法人を除く)のうち、その事業年度開始の日における資本金額又は出資金額が1000万円以上であるもの(以下新設法人という)については、その基準期間がない事業年度に含まれる各課税期間中に国内において行った課税資産の譲渡等(特定資産の譲渡等を除く)及び特定課税仕入れについては、納税義務は免除されない。

なお、その事業年度の基準期間がある外国法人が、その基準期間の末日の翌日以後に国内において課税資産の譲渡等に係る事業を開始した場合には、その事業年度は基準期間がないものとみなして、上記規定を適用する。

また、次の要件を満たす新規設立法人(以下特定新規設立法人という)のその基準期間がない事業年度に含まれる各課税期間中に国内において行った課税資産の譲渡等(特定資産の譲渡等を除く)及び特定課税仕入れについては、納税義務は免除されない。

なお、新規設立法人とは、その事業年度の基準期間がない法人(新設法人及び社会福祉法人を除く)をいう。

(イ) 新設開始日において特定要件に該当すること

(ロ) 特定要件の判定の基礎となった他の者及び他の者と特殊な関係にある法人のうち、いずれかの者について次のいずれかに該当すること

㋑ 新規設立法人の新設開始日の属する事業年度の基準期間相当期間における課税売上高>5億円

㋺ 新規設立法人の新設開始日の属する事業年度の基準期間相当期間における総収入金額>50億円

上記規定は、新設法人の適用を受ける外国法人に記載した要件を満たす外国法人にも適用する。


ロ 新設法人が、その基準期間がない事業年度に含まれる各課税期間(簡易課税制度の適用を受ける課税期間を除く)中に調整対象固定資産の仕入れ等を行った場合には、その調整対象固定資産の仕入れ等の日の属する課税期間からその課税期間の初日以後3年を経過する日の属する課税期間までの各課税期間中に国内において行った課税資産の譲渡等(特定資産の譲渡等を除く)及び特定課税仕入れについては、納税義務は免除されない。

上記規定は特定新規設立法人についても適用する。

なお、調整対象固定資産とは、棚卸資産以外の資産で、建物、特許権などの資産のうち、その資産の課税仕入れに係る支払い対価の額の100/110相当額、特定課税仕入れに係る支払い対価の額又は保税地域から引き取られるその資産の課税標準である金額が一取引単位につき100万円以上のものをいう。


ハ 事業者(免税事業者を除く)が、簡易課税制度又は2割特例の適用を受けない課税期間中に高額特定資産の仕入れ等を行った場合には、その高額特例資産の仕入れ等の日の属する課税期間の翌課税期間からその高額特例資産の仕入れ等の日の属する課税期間(自己建設高額特定資産については建設等が完了した日の属する課税期間)の初日以後3年を経過する日の属する課税期間までの各課税期間中に国内において行った課税資産の譲渡等(特定資産の譲渡等を除く)及び特定課税仕入れについては、納税義務は免除されない。

なお、高額特定資産とは、次に掲げる対象資産(棚卸資産及び調整対象固定資産)の区分に応じ、それぞれに定める金額が1000万円以上のものをいう。

(イ) 対象資産((ロ)を除く)

対象資産の一取引単位に係る課税仕入れにかかる支払い対価の額の100/110(100/108)相当額、特定課税仕入れに係る支払い対価の額又は保税地域から引き取られるその資産の課税標準である金額

(ロ) 自己建設資産(対象資産のうち、他の者との契約に基づき、又は事業者の棚卸資産若しくは調整対象固定資産として自ら建設等をしたもの)

建設等に要した仕入れ等に係る支払い対価の額(※1)の合計額

(※1) 建設等に要した課税仕入れにかかる支払い対価の額の100/110(100/108)相当額、特定課税仕入れに係る支払い対価の額又は保税地域から引き取られる課税貨物の課税標準である金額(免税事業者である課税期間、簡易課税制度又は2割特例の適用を受ける課税期間中のものを除く)


二 その年において相続があった場合において、次の要件を満たすときは、その事業を承継したその相続人のその相続のあった日の翌日からその年12月31日までの間に国内において行った課税資産の譲渡等(特定資産の譲渡等を除く)及び特定課税仕入れについては、納税義務は免除されない。

被相続人の基準期間における課税売上高>1000万円

その年の前年又は前々年において相続があった場合において、次の要件を満たすときは、その事業を承継したその相続人のその年中に国内において行った課税資産の譲渡等(特定資産の譲渡等を除く)及び特定課税仕入れについては、納税義務は免除されない。

相続人の基準期間における課税売上高+被相続人の基準期間における課税売上高>1000万円


(2) 事業者は、国内において行った課税資産の譲渡等(特定資産の譲渡等を除く)及び特定課税仕入れ(課税仕入れのうち特定仕入れに該当するものをいう)につき、消費税の納税義務がある。

また、外国貨物を保税地域から引き取る者は、課税貨物につき、消費税の納税義務がある。


問2

(1) 

誤 売り上げに係る対価の返還等を行う適格請求書発行事業者は、その売り上げに係る対価の返還等を受ける他の事業者に対して、適格返還請求書(電磁的記録を含む)を交付しなければならない。


(2)

誤 課税事業者が金地金等の仕入れ等を行った場合において、その課税期間中の金地金等の仕入れ等の金額が高額である場合に該当するときは、次に定める期間は簡易課税制度選択届出書を提出することができない。

その該当する課税期間の初日から同日以後3年を経過する日の属する課税期間の初日の前日までの期間

なお、高額である場合に該当するときとは、金地金等の仕入れ等を行った課税期間中のその金地金等の仕入れ等に係る支払い対価の額の100/110相当額及び保税地域から引き取られるその資産の課税標準である金額の合計額(その課税期間が1年未満であるときは、年換算した金額)が200万円以上であるときをいう。

そのため、簡易課税制度を適用することはできない。


(3)

誤 国外事業者が国内において行う電気通信利用役務の提供(事業者向け電気通信利用役務の提供を除く)がデジタルプラットフォームを介して行われるもので、その対価の額につき特定プラットフォーム事業者を介して収受するものである場合には、その特定プラットフォーム事業者がその電気通信利用役務の提供を行ったものとみなして、消費税法の規定を適用する。そのため、特定プラットフォーム事業者が確定申告を行うこととなる。


(4)

正 事業者(免税事業者を除く)が、本邦にある外国の大使館等又は本邦に派遣された外国の大使等に対し、課税資産の譲渡等(特定資産の譲渡等を除く)を行った場合において、その外国の大使館等又は大使等が、その任務を遂行するため必要なものとして一定の要件を満たすときは、その課税資産の譲渡等については、消費税を免除する。


【第2問】

甲

納税義務の判定

(1) 基準期間

① (54,944,632-726,253-43,211)×100/110+726,253×100/108=49,922,608

② 354,344×100/110=322,130

③ ①-②=49,600,478 >10,000,000 ∴納税義務あり


課税標準額

(1) 

① 1種

イ 7.8% (2,205,700-107,400-82,200)+942,500+(5,228,400-4,268,500)=3,918,500

ロ 6.24% 75,600

② 2種

イ 7.8% (20,315,400-759,000-878,100)+13,175,520+16,500+4,268,500=36,122,320

ロ 6.24% 622,080

③ 3種

イ 7.8% 8,075,000

ロ 6.24%

④ 5種

イ 7.8% (107,400+759,000+82,200+878,100)+(1,156,754+842,685+1,278,100+4,046,545+761,024)+(1,752,419+257,657+764,475+3,763,170+840,532+54,412+564,720)+396,397+726,521+71,432=15,056,998

ロ 6.24%

(2) 

① 63,172,818×100/110=57,429,834→57,429,000(千円未満切捨)

② 697,680×100/108=646,000(千円未満切捨)

③ ①+②=58,075,000


課税標準額に対する消費税額

(1) 57,429,000×7.8%=4,479,462

(2) 646,000×6.24%=40,310

(3) (1)+(2)=4,519,772


仕入に係る消費税額

(1) 売上高

① 1種 3,918,500×100/110+75,600×100/108-315,700×100/110=3,343,999

② 2種 36,122,320×100/110+622,080×100/108-143,500×100/110=33,284,018

③ 3種 8,075,000×100/110=7,340,909

④ 5種 15,056,998×100/110-42,115×100/110=13,649,894

⑤ ①+②+③+④=57,618,820

(2) 消費税

① 1種 3,918,500×7.8/110+75,600×6.24/108-315,700×7.8/110=259,839

② 2種 36,122,320×7.8/110+622,080×6.24/108-143,500×7.8/110=2,587,167

③ 3種 8,075,000×7.8/110=572,590

④ 5種 15,056,998×7.8/110-42,115×7.8/110=1,064,692

⑤ ①+②+③+④=4,484,288

(3) 基礎

4,519,772-35,547=4,484,225

(4) 仕入

① 原則

4,484,225×3,236,747(※1)/4,484,288=3,236,701

(※1)259,839×90%+2,587,167×80%+572,590×70%+1,064,692×50%=3,236,747

② 特例

イ 2種

33,284,018/57,618,820=0.57765…<75% ∴適用なし

ロ 1・2種

3,343,999+33,284,018/57,618,820=0.63569…<75% ∴適用なし

※その他の特例については明らかに不利であるため判定省略

(5) 判定

3,236,701


売上げに係る対価の返還等に係る消費税額

(1) 

① 1種 315,700×7.8/110=22,386

② 2種 143,500×7.8/110=10,175

③ 5種 42,115×7.8/110=2,986

(2) 

①+②+③=35,547


貸倒れに係る消費税額

154,000×7.8/110=10,920


差引税額及び控除不足還付税額

4,519,772-(3,236,701+35,547+10,920)=1,236,604→1,236,000(百円未満切捨)


中間納付税額

(1) 1月

1,008,200/12=84,016≦4,000,000 ∴適用なし

(2) 3月

1,008,200/12×3=252,049≦1,000,000 ∴適用なし

(3) 6月

1,008,200/12×6=504,099>240,000 ∴適用あり

504,000(百円未満切捨)

(4) 合計

(1)+(2)+(3)=504,000


納付税額及び中間納付還付税額

1,236,000-504,000=732,000


乙

納税義務の判定

(1) 基準期間・前年等なし

(2) 相続

49,600,478 >10,000,000 ∴納税義務あり


課税標準額

(1) 

① 1種

イ 7.8% (1,542,542-35,800-26,540)+275,000=1,755,202

ロ 6.24% 16,200

② 2種

イ 7.8% (5,501,468-92,900-231,800)+3,463,020+(1,286,550-450,000)+3,500=9,479,838

ロ 6.24% 450,000

③ 5種

イ 7.8% (35,800+26,540+92,900+231,800)+(63,542+135,240+531,420+1,687,211+527,260)+(373,776+68,163+300,985+798,666+225,967)+3,042,872+3,844,000+414,936=12,401,078

ロ 6.24%

(2) 

① 23,636,118×100/110=21,487,380→21,487,000(千円未満切捨)

② 466,200×100/108=431,666→431,000(千円未満切捨)

③ ①+②=21,918,000


課税標準額に対する消費税額

(1) 21,487,000×7.8%=1,675,986

(2) 431,000×6.24%=26,894

(3) (1)+(2)=1,702,880


仕入れに係る消費税額


売上げに係る対価の返還等に係る消費税額

39,010×7.8/110=2,766


差引税額及び控除不足還付税額


中間納付税額

前期納税実績がない ∴0円


納付税額及び中間納付還付税額


各予備校の解答速報で採点した結果は以下の通りです。

大原 43点 (ボーダー57点)

TAC 49点 (ボーダー63点)

NET 46点 (ボーダー65点)

※理論問題の採点では、部分点を含めて点数を出しています。


********************


昨年の本試験と比較して判断に悩む問題が多く、また、近年の本試験と比較しても難易度の高い回だったのではないかと思います。


私は独学で挑んでいるため、理論の解答に慣れておらず、複数の理論を要約した上で結論を書くことが苦手です。

そのため、理論の解答に時間がかかり、理論問題と計算問題の解答バランスが崩れてしまうことが反省点でした。


また、簡易課税制度の解答に時間がかかる傾向があったため、甲の問題文を読んだ時に、気後れして解答速度を落としてしまいました。


乙は、最初は原則課税で計算していたにも関わらず、課税売上割合の解答欄がなかったことに焦り、課税標準額と課税標準額に対する消費税額の解答を全部修正テープで消し、簡易課税で解答し直しました。

結果、乙の問題ではほとんど点を取ることができませんでした。


今後も消費税法を受験し続けるか悩んでいます。

精神疾患のある私のように、パニックを起こしやすいタイプは、短い制限時間内で膨大な量の数字を処理する必要のある消費税法は向いていないのではないかと思うからです。

ただ、消費税法の学習範囲は満遍なく勉強した状態であるため、それを無駄にしたくない気持ちも強いです。


独学で合格されている方が極端に少ないことを踏まえて、私も独学での受験を考え直した方が良いのかなと思い始めています。

独学をやめて、来年の消費税法に備えるべきか、それとももっと負担の少ない税法に切り替えるべきか、検討したいと思います。


自由恋愛


皆さん、こんにちは。BabyRabbitです。


前職を辞めた理由の1つに自由恋愛をしたかったことが挙げられます。


前職では北海道にある税理士法人で正社員として働いていました。


その法人は税理士法人の従業員数ランキング上位にランクインする大規模な法人でした。


道内には3拠点あり、忘年会は12月に札幌で開催されました。


忘年会当日、午前中に精神科への通院を済ませた私は、他の従業員と共に札幌の会場へ向かいました。


そこで50代既婚巡回監査士と初めて対面することとなります。


忘年会の会場である飲食店の一番奥の席に彼が座っていました。


彼は隣に座る税理士の上司とにこやかに会話していました。


初めて会う彼はZOOMミーティングで見るよりもずっとイケメンで、壁に掛けられたライトが神々しく彼を照らしていました。


彼とは席が離れていたので一度も会話することなく、食事後はそのまま2次会会場へ移動しました。


2次会の挨拶の時に、50代既婚巡回監査士は私のことだけをじーっと見つめながら挨拶しました。


私はその時、何故このイケメンは私だけを見つめて喋るのだろうと違和感を覚えました。


2次会はカラオケでしたが、30代以降の男性有志だけが順番に歌を披露し、最後は女性全員がくじ引きをして景品を受け取りました。


その後、3次会会場へ向かう時に初めて50代既婚巡回監査士と直接会話しました。


といっても2次会で獲得した景品が何なのか聞かれたので「クッションです」と答えただけです。


3次会は居酒屋でみんなでフライドポテトを食べて交流しました。


私は50代既婚巡回監査士の隣席に一度だけ移動しました。


といってもピッチャーに入った水を取りに行っただけです。


50代既婚男性巡回監査士はニコニコ笑いながら一言も発さずに、私のことをじーっと見つめていました。


私はその時、何故このイケメンは私を見つめて笑っているのだろうと違和感を覚えましたが、苦笑いで応対し水を汲んで席に戻りました。


忘年会が終わり、解散する直前、私は50代既婚巡回監査士からまた声を掛けられました。


税理士受験について聞かれたので、独学で簿財を取得し、独学で消費税法の勉強をしていることを告白しました。


そこで私からも彼に「(税理士の)勉強しているんですか?」と逆質問しました。


彼は一瞬目を見開きましたが、すぐにまた張り付いた笑顔に戻り、「挫折したの」と一言いいました。


その後は何事もなく解散し、私は他の従業員と共に予約してあったホテルに移動しました。


翌日はフリーだったので朝から1人で北海道神宮へお参りに行き、その後はバスで小樽観光へ向かいました。


小樽観光を済ませた私はバスで札幌へ戻った後、股間が疼き始めていることに気が付きました。


会社から支給されたJR切符で札幌から地元に帰った私は、50代既婚巡回監査士のことが頭から離れなくなりました。


体が不自然に興奮するようになり、意識が朦朧とし、寝る時にはベッドの中で股間を蹴るような違和感を皮切りに勝手にオーガズムを感じるようになりました。


50代既婚巡回監査士への性的興奮が鎮まった後、やっぱり50代既婚巡回監査士が相手では嫌だなと私は元の冷静な自分に戻るのでした。


これは長崎の元上司の時と全く同じ感覚でした。


恋愛感情はなく、好きでもなく、興味も一切ない相手なのにもかかわらず、体だけが不自然に興奮するようになったのです。


年末年始休暇も意識が朦朧とし、勉強したいはずの消費税法の基礎テキストさえ開けず、私は1日中廃人のように自分の部屋に引きこもっていました。


仕事が始まった後も50代既婚巡回監査士に会いたくて堪らないと感じる時があり、私は社用携帯を使って彼に直接LINEを送るようになりました。


具体的には「パパ大好き」「パパとセックスしたい」「パパ私に興味ないの」といったものです。


もちろん本当に彼を私のパパだと思い込んでいたわけではなく、意識が朦朧とする中で彼をパパと呼んでしまっただけです。


彼からの返信は一切ありませんでした。


数日後、50代既婚巡回監査士から所長にクレームが入り、私は所長から直接注意されました。


所長は「社用携帯でLINEすることは構わないけど何が目的なの?」「既婚者だしダメ筋だよね?」「彼が困っていたよ」と言いました。


所長には精神疾患があることを伝えたくなかったので、「イケメンだったからです」と私は適当に誤魔化しました。


仕事を終えて家に帰った私は、勉強がしたいストレスで発狂し、ストーブを破壊するほど殴り、壁に穴を開け、同居する父親にも心配を掛けました。


私の心は限界を迎えていました。


新年会が終わった後、私は所長に1月末で退職する旨を伝えました。


そこからは不思議なことに、急に体の不自然な興奮は止み、意識も元に戻り、消費税法の基礎テキストを開くことができるようになりました。


私は貯金を使って東京で転職活動をし、エージェントの力添えもあり、見事転職先を決めることができました。


そして今に至ります。


東京の税理士法人で4月1日から一緒に働いていた札幌出身の同期が、体調不良を理由に試用期間内で仕事を辞めることとなりました。


私は彼女が札幌へ帰ることをあらかじめ予知していました。


何故かというと、仕事中、脳内に「どちらかは短期離職して札幌へ帰るよ」と聞こえてきたからです。


その時、同時に脳内に「どちらかは寿退社するよ」と聞こえてきました。


3か月後、脳内の幻聴通り、同期は短期離職し札幌へ帰りました。


現在私は受験勉強と仕事のストレスにより休職しています。


脳内に聞こえてきた「どちらかは寿退社するよ」という言葉が今の私を苦しめています。


今の職場は前職と比べて年齢層が若く、同世代の独身男性も数名在籍しています。


でも今の職場には私が好意を寄せる男性はいません。


長崎の元上司と50代既婚巡回監査士に対するトラウマにより、私は純粋な恋愛感情を忘れてしまったのかもしれません。


脳内には「50代既婚巡回監査士が最後の性的嫌がらせ」だと聞こえてきます。


私は誰かに恋愛感情をコントロールされているような気持ち悪さと自ら尊厳を傷つけたことによる怒りを感じています。


誰かに結婚相手まで勝手に決められているように感じ、寿退社に至る前に今の仕事を辞めてやりたいと感じることがあるのです。


もちろん理性では今の職場を手放すことは損だとわかっています。


それでも私は長崎の元上司と50代既婚巡回監査士に対するトラウマにより、自由恋愛を渇望しているのです。


今の職場を紹介してくれた転職エージェントにも、転職理由の1つとして都会で婚活がしたかったことを挙げています。


精神疾患のない私が長崎の元上司や50代既婚巡回監査士に対し、自らの意思でLINEすることは絶対にあり得ないと断言できます。


私は自分が本当に好きな相手と自由気ままに恋愛する権利が欲しいのです。


TOKYO-W-INN Asakusa


皆さん、こんにちは。BabyRabbitです。


2月18日(水)から2月21日(土)まで転職活動で東京に滞在していました。


三連休を含むためホテルの宿泊料金が高騰しており、カプセルホテルに泊まりました。


思いのほかカプセルホテルの居心地が良かったのでレビューを書こうと思います。


www.tokyo-w-inn.jp


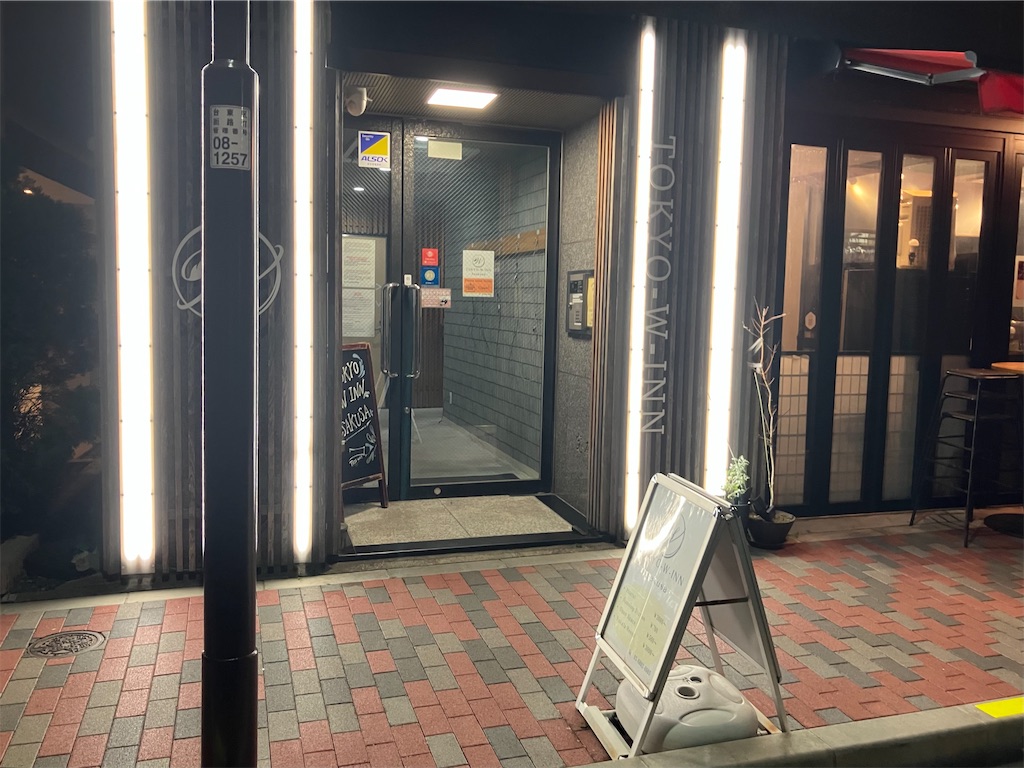
宿泊したのは、浅草にある「TOKYO-W-INN Asakusa」というカプセルホテルです。


Agodaというサイトを経由して予約したのですが、Google Mapsに表示されている場所が実際の住所と異なるため注意が必要です。


住所:東京都台東区寿4-6-1で検索すると正しい所在地が表示されます。


f:id:BabyRabbit:20260223164959j:image


ホテルの前には看板があるので現地に着けば迷うことはないと思います。


f:id:BabyRabbit:20260223165108j:image


私は女性専用ルームを予約しました。


f:id:BabyRabbit:20260223165024j:image


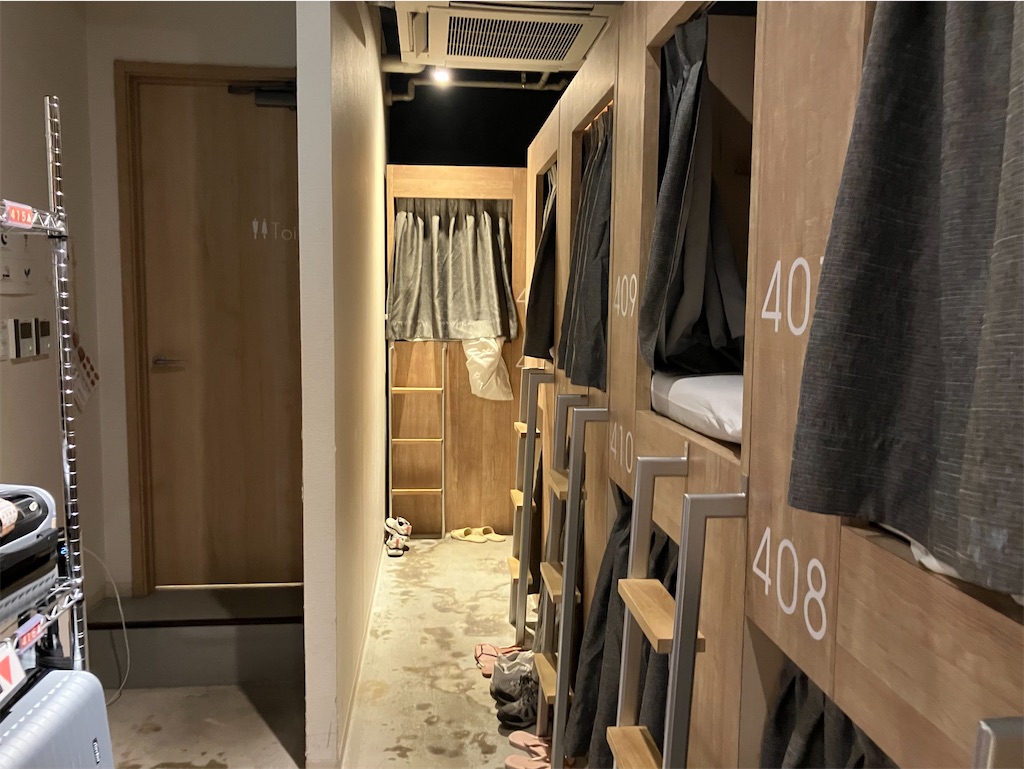
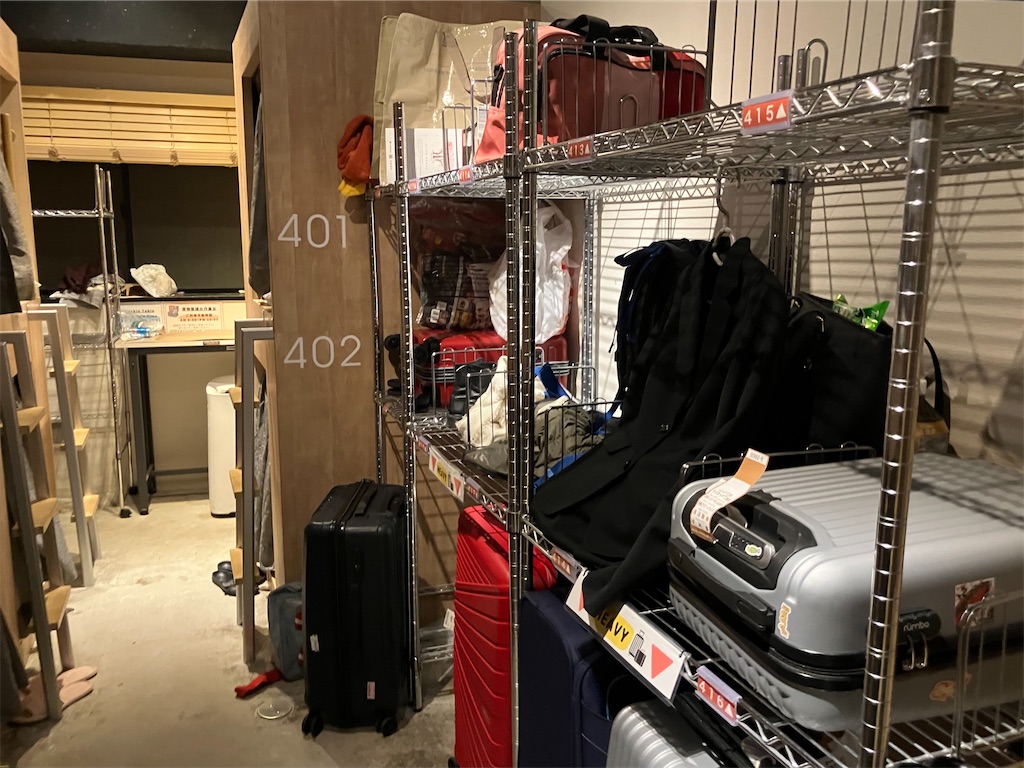
1部屋につき1スペース、荷物を置くためのラックが用意されています。


f:id:BabyRabbit:20260223170402j:image


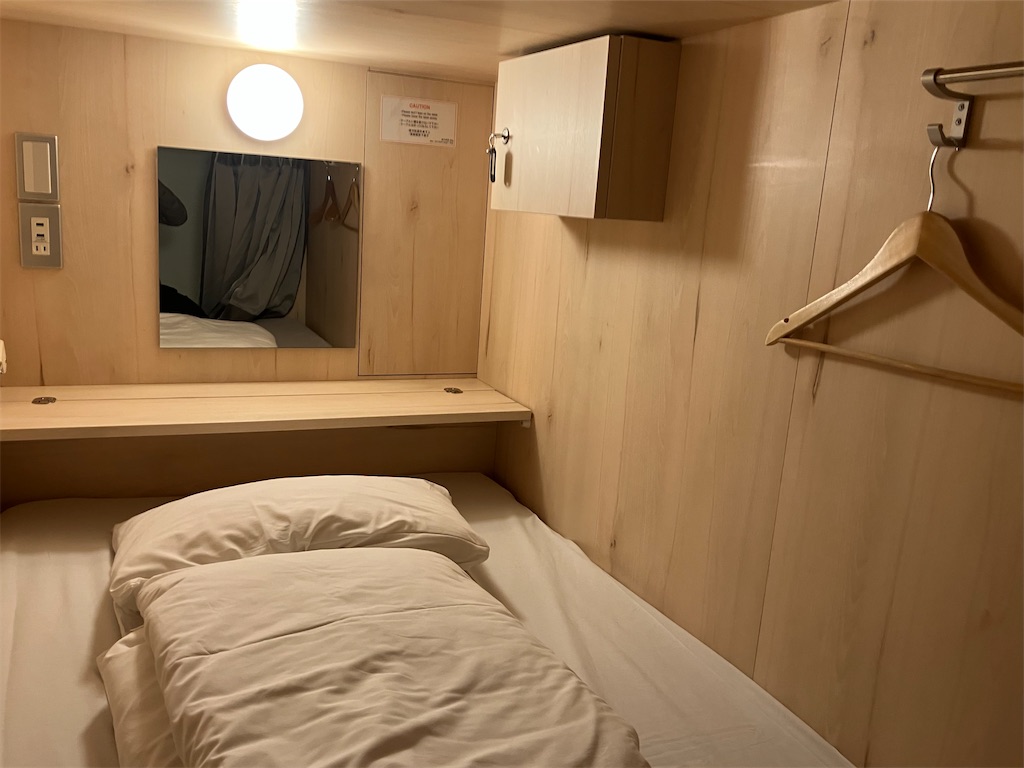
ドミトリーのベッドスペースは清潔感があり、ハンガー2本と鍵付き金庫と折り畳み式デスクと鏡が備え付けられていました。


外国人が多く滞在しているのでドミトリールーム内で交流会が始まることもありましたが、消灯後の23時以降は静かでした。


f:id:BabyRabbit:20260223165133j:image


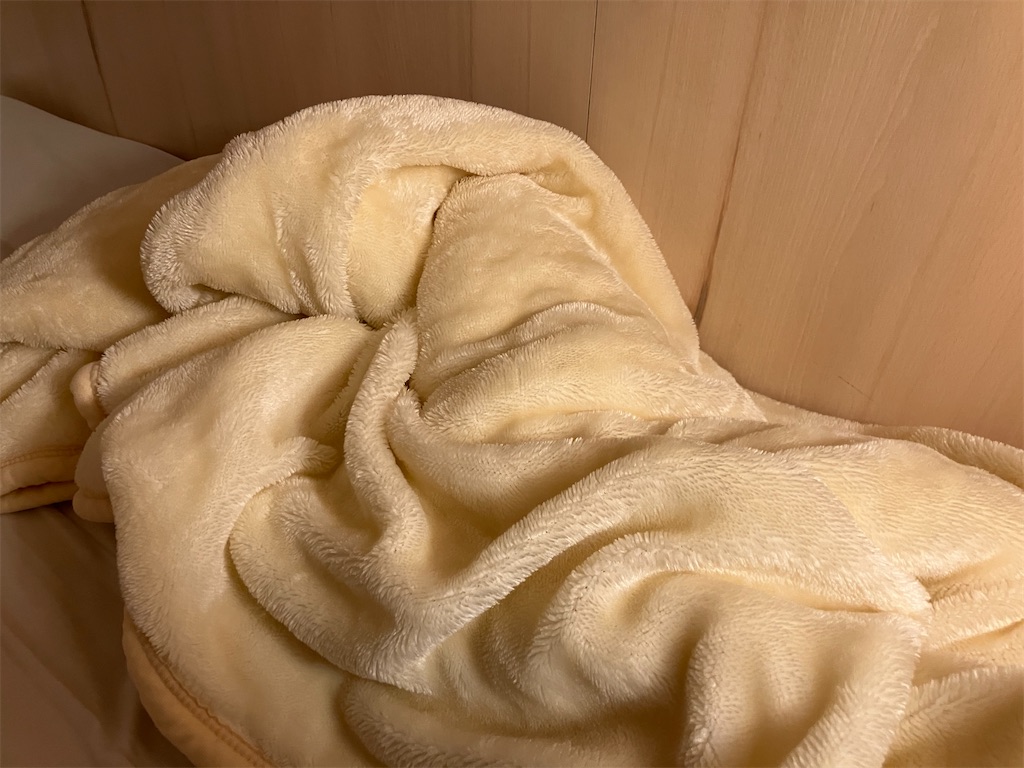
室内温度が低めに設定されていたため初日は風邪を引きそうになりましたが、フロントのスタッフに相談したところ無料で毛布を貸していただけました。


f:id:BabyRabbit:20260223165202j:image


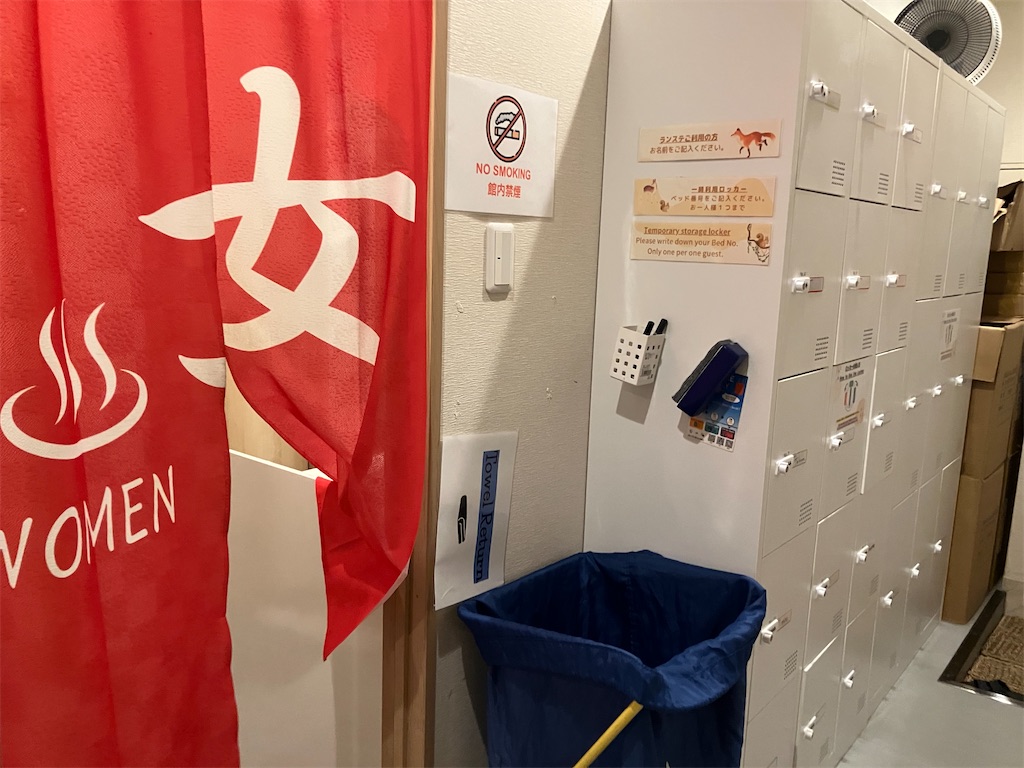
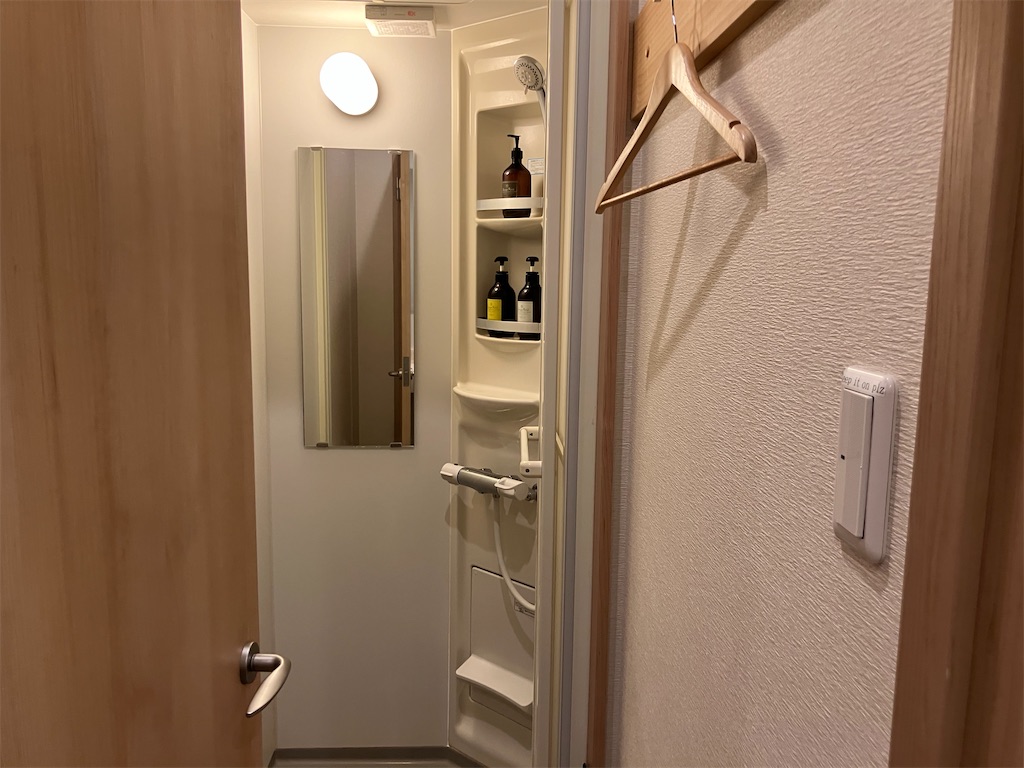
地下1階のシャワールームは男女共用と女性専用の2種類の部屋がありました。


f:id:BabyRabbit:20260223165218j:image


シャワールームは毎日清掃が入るようで綺麗な状態が維持されていました。


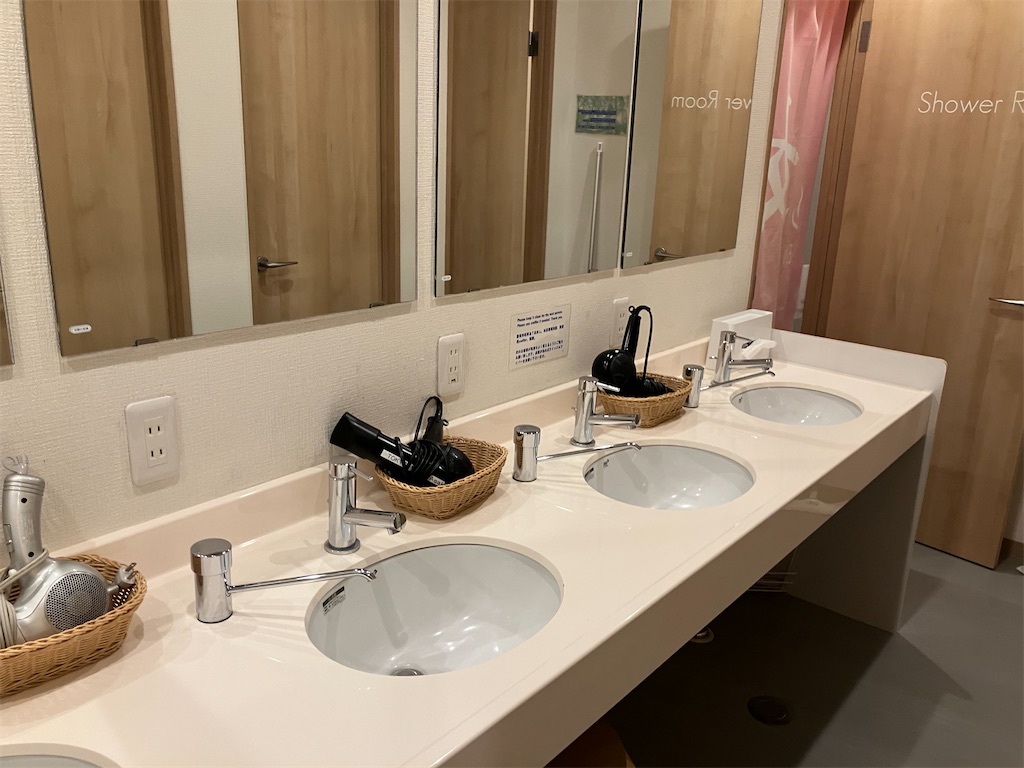
f:id:BabyRabbit:20260223165336j:image


ドライヤーは複数個あるにも関わらず、椅子は1脚しかない点が少し残念でした。


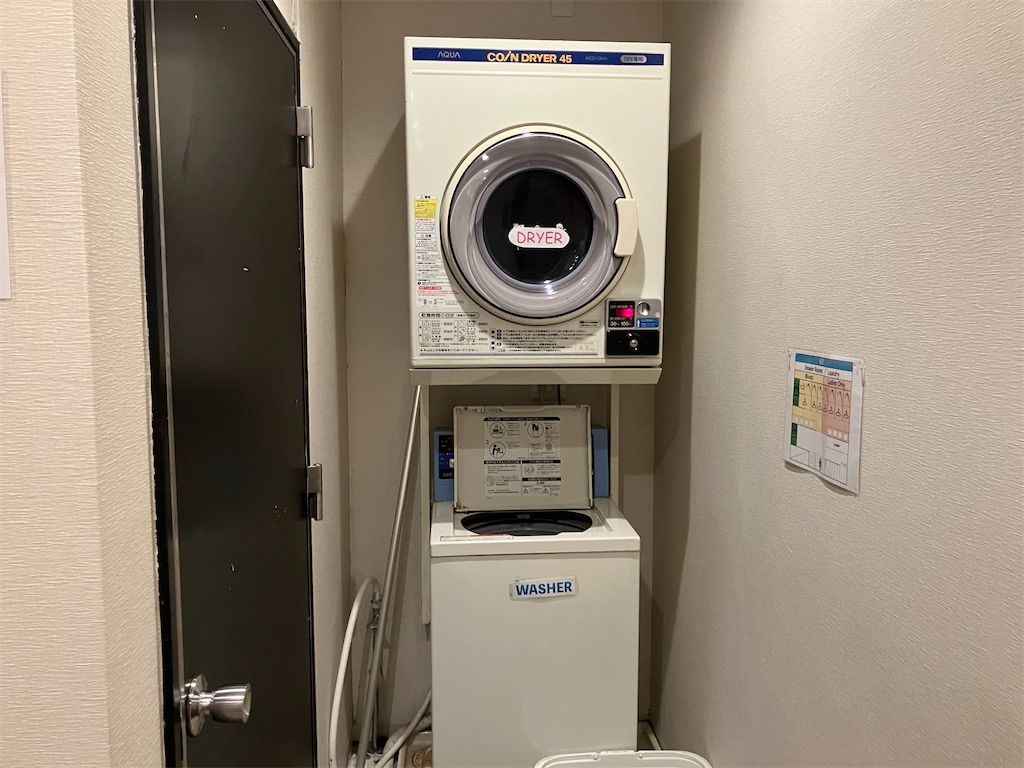
f:id:BabyRabbit:20260223165349j:image


1回300円の洗濯機と30分100円の乾燥機がありました。


f:id:BabyRabbit:20260223165511j:image


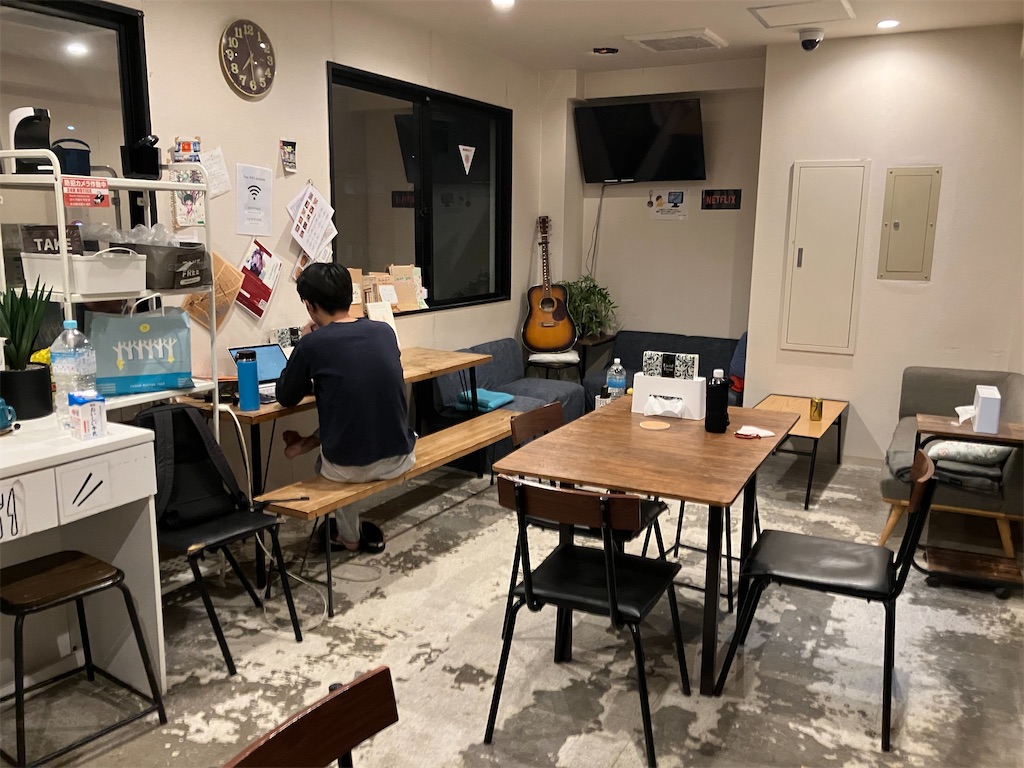
飲食可能エリアは最上階である6階の共有ラウンジだけです。


f:id:BabyRabbit:20260223165529j:image


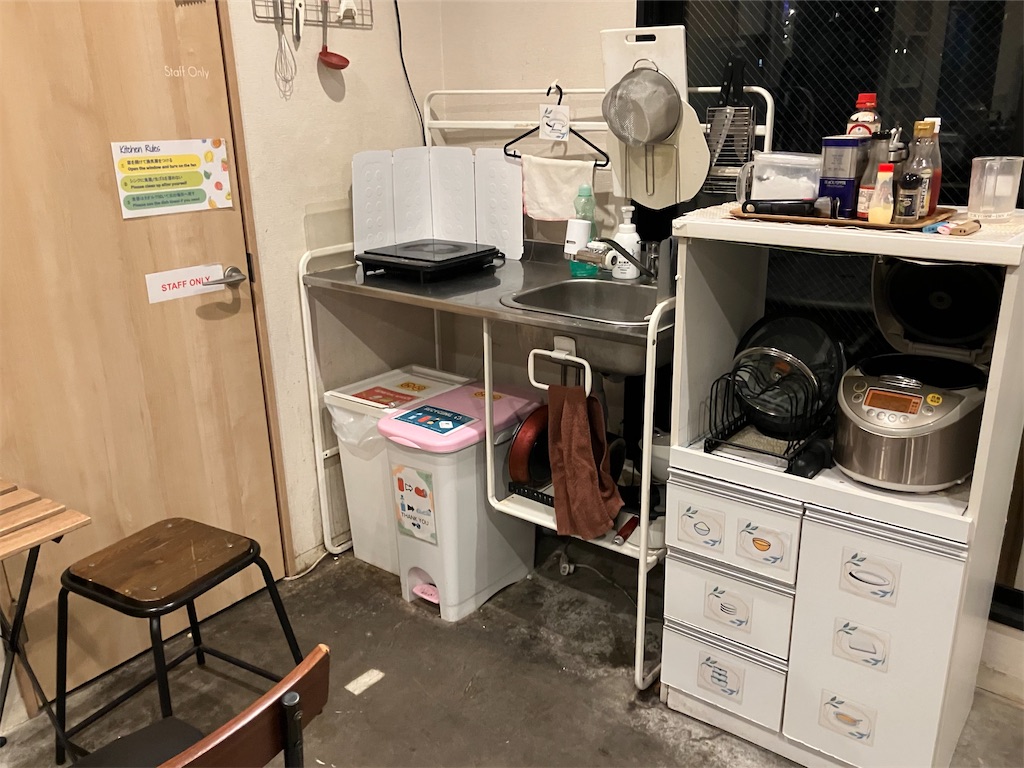
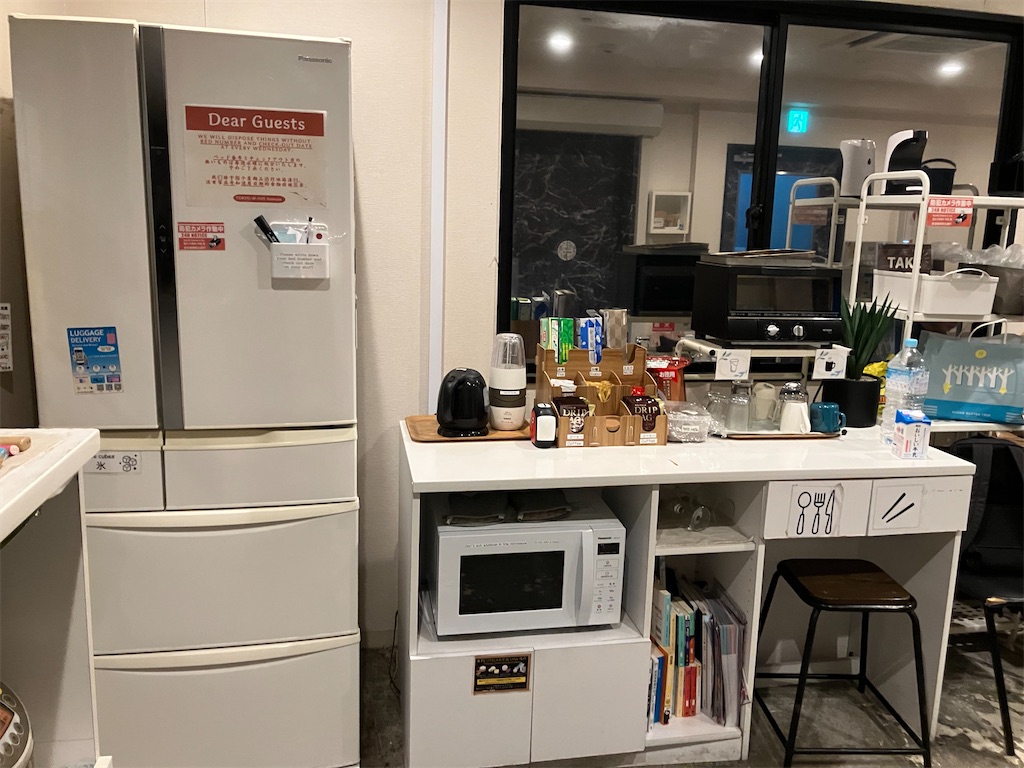
共有ラウンジにはキッチンもありました。


f:id:BabyRabbit:20260223221331j:image


キッチンにはIHクッキングヒーター・冷蔵庫・電子レンジ・調理器具・食器類・調味料の用意がありました。


f:id:BabyRabbit:20260223222740j:image


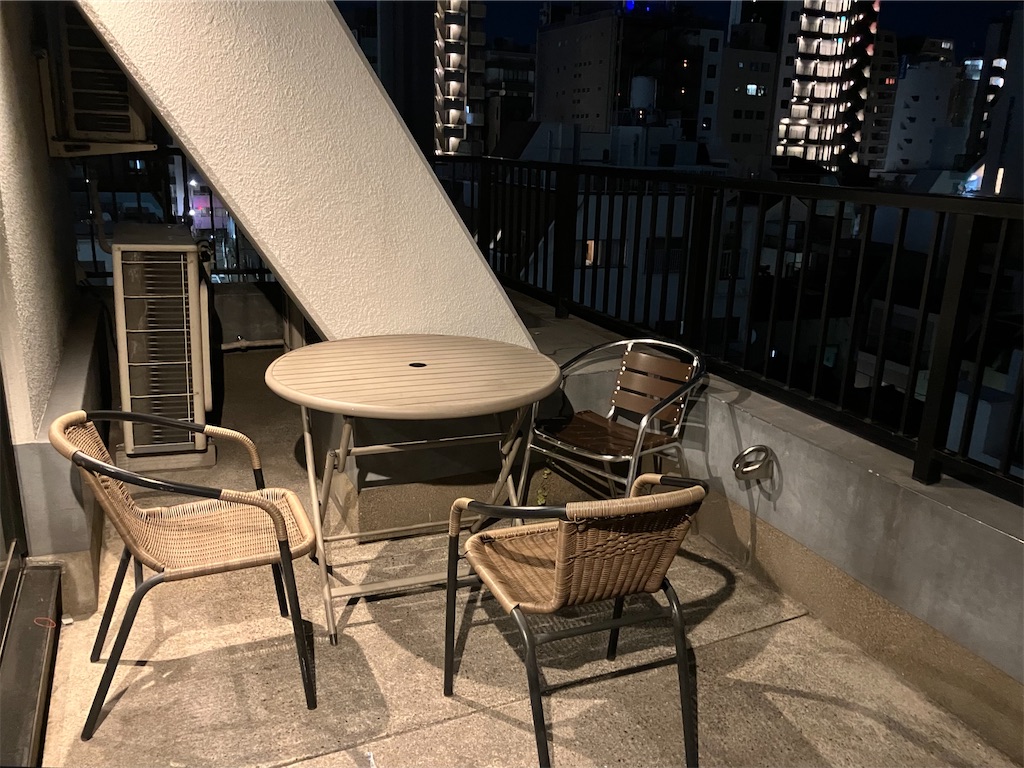
共有ラウンジは24時間利用可能で、屋上テラスは23時まで利用可能でした。


f:id:BabyRabbit:20260223170841j:image


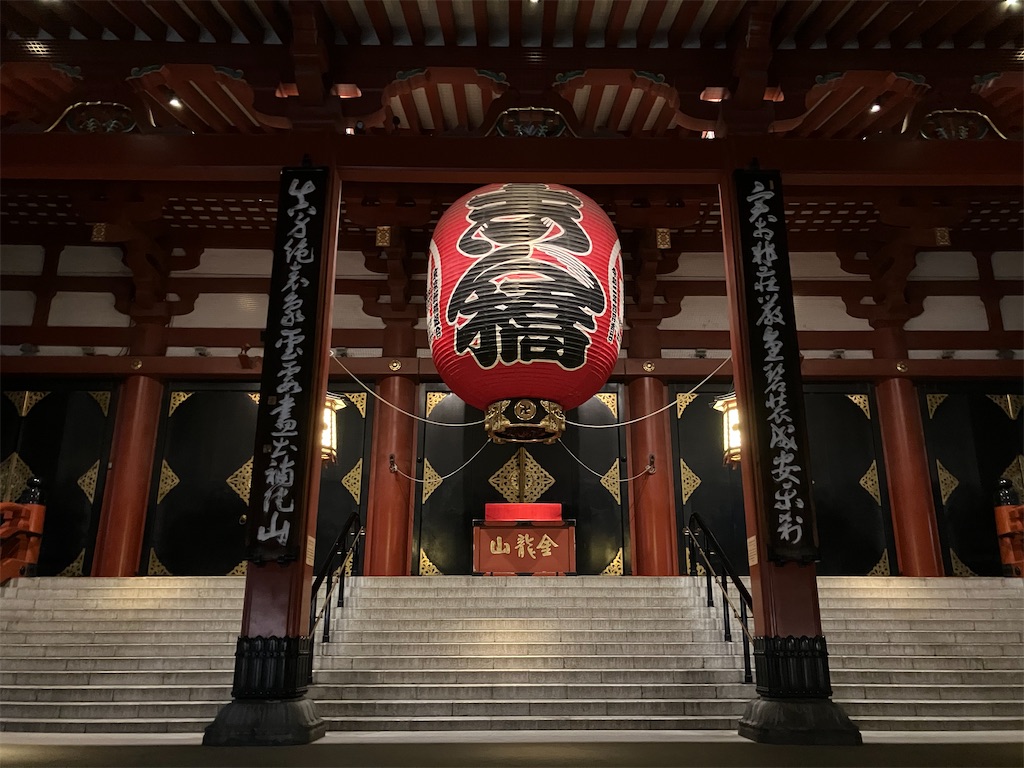
徒歩10分圏内に浅草寺やかっぱ橋道具街、24時間営業の西友やドン・キホーテがあるので、観光・買い物には非常に便利な立地でした。


23時以降は玄関が施錠されるため、パスコードを入力して自分で解錠する必要があります。


パスコードを順番通りに正確に入力すれば解錠されるのですが、私は解錠に失敗し、ホテルに電話をかけてスタッフに解錠してもらいました。


日本人の宿泊者は解錠に手こずると思いますが、パスコードを順番通りに正確に入力すれば問題なく解錠されるので安心してください。


以上、カプセルホテル「TOKYO-W-INN Asakusa」のレビューでした。


荷物が少なければ長期滞在できるくらい快適でしたので、ご参考いただければ幸いです。


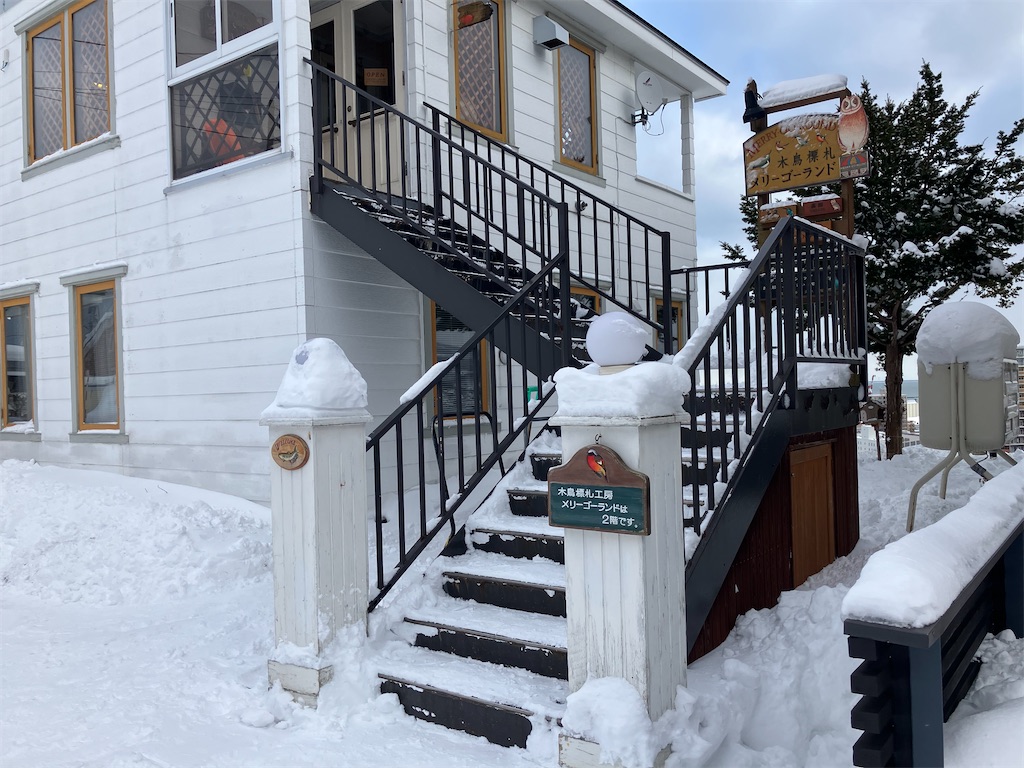
木彫工房「メリーゴーランド」


皆さん、こんにちは。BabyRabbitです。


先日、仕事の都合で札幌に行くことがあったので、帰路につく前に小樽に寄って来ました。


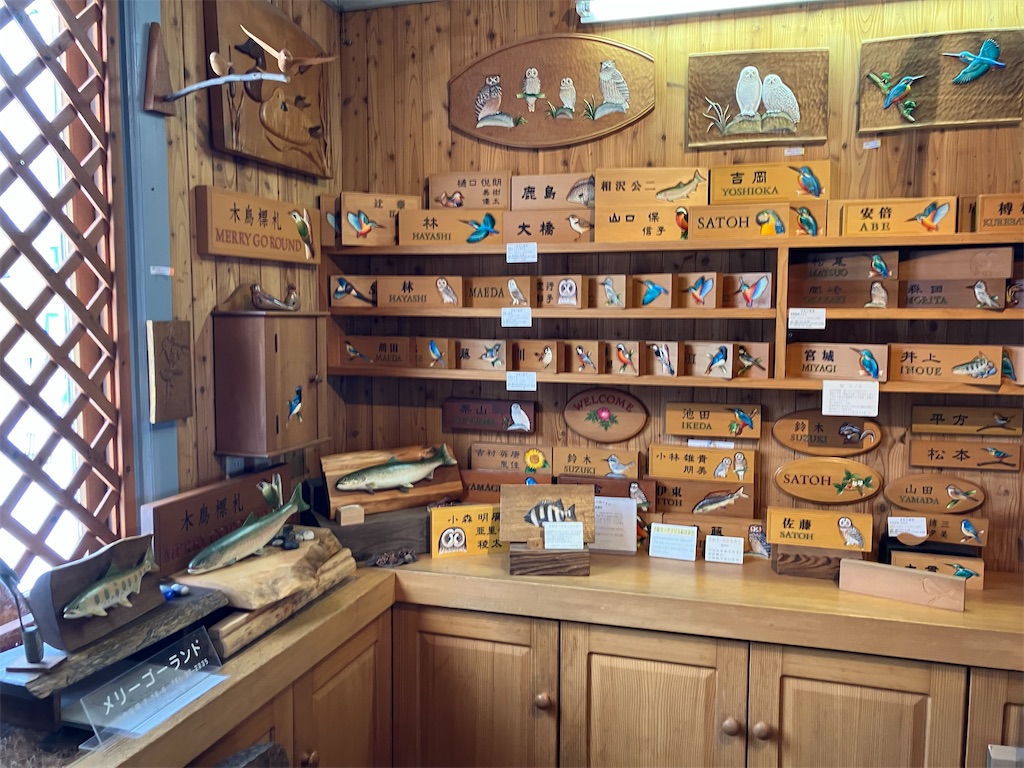
目的地はサカナクション山口一郎さんのご実家である、木彫工房「メリーゴーランド」です。


f:id:BabyRabbit:20251230214854j:image


ファンの間では有名ですが、サカナクションの楽曲「ライトダンス」の歌詞に登場する「坂の上白い家」は木彫工房「メリーゴーランド」のことを指しています。


f:id:BabyRabbit:20251230214933j:image


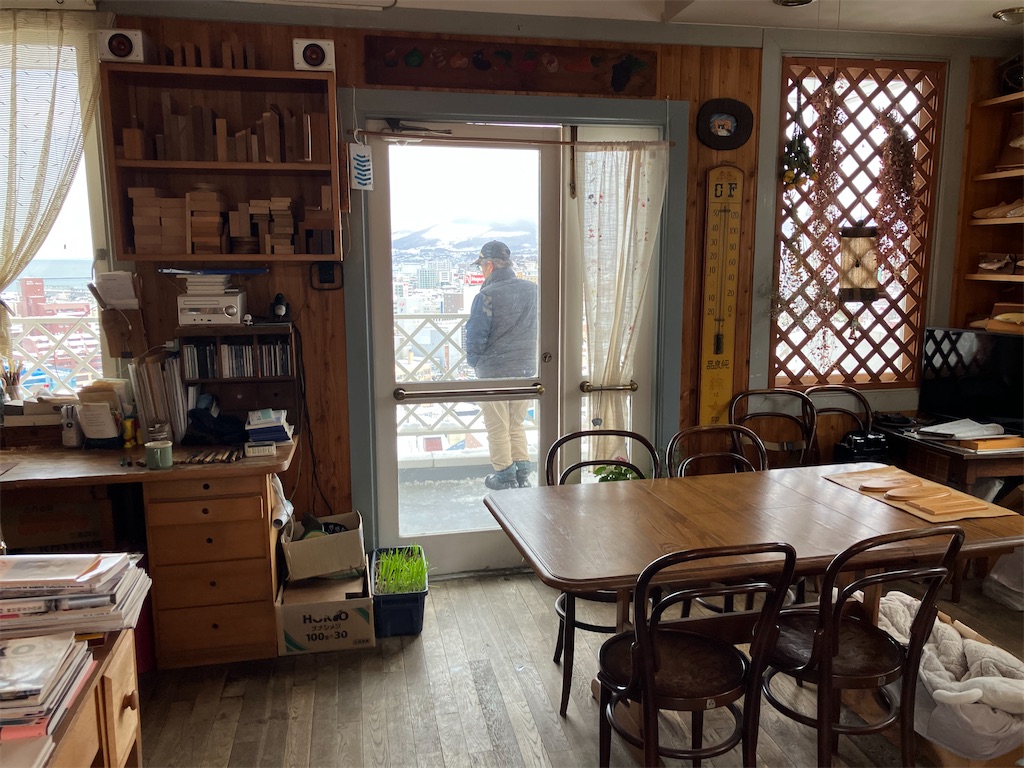
工房の中に入ると、山口一郎さんのお父さんである山口保さんがベランダに出て外を眺めているところでした。


f:id:BabyRabbit:20251230215206j:image


一郎さんのお母さんが工房の奥から出てきて、お茶を淹れてくださいました。


f:id:BabyRabbit:20251230215239j:image


お母さん曰く、サカナクションのファンが毎日工房にいらっしゃるのだそうですが、この日は私が一番乗りとのことでした。


f:id:BabyRabbit:20251230215258j:image


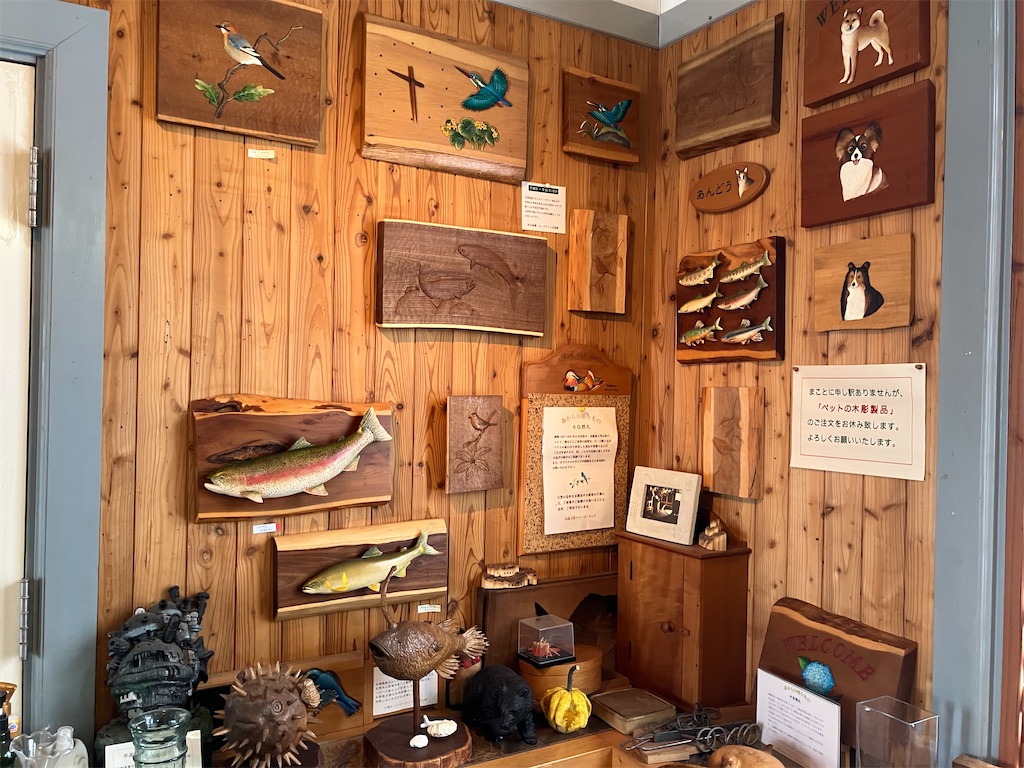
お母さんにサカナクション紅白出場のお祝いを伝え、淹れていただいたお茶を頂きながら作品を鑑賞しました。


f:id:BabyRabbit:20251230215850j:image


作品は保さんが彫刻し、お母さんが彩色を施して仕上げるのだそうです。


f:id:BabyRabbit:20251230215347j:image


お母さんに勧められて、私もベランダの景色を堪能させてもらいました。


f:id:BabyRabbit:20251230220128j:image


保さんのお顔も写真に撮らせていただきましたが、SNSへの掲載はNGとのことでした。


f:id:BabyRabbit:20251230221201j:image


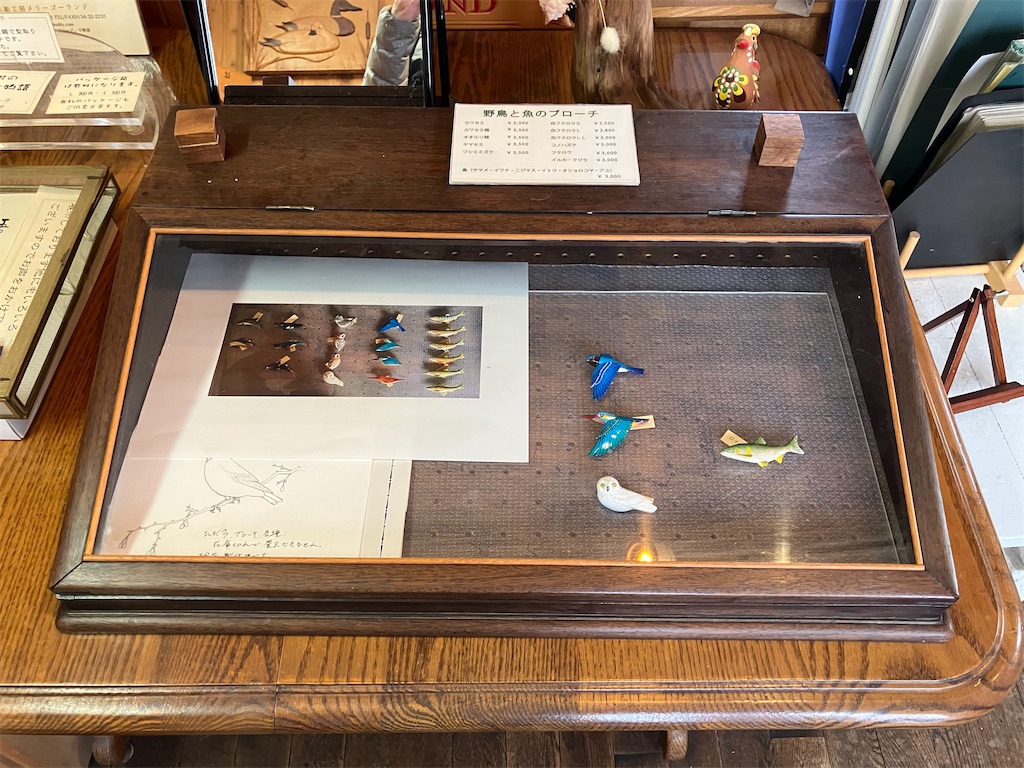
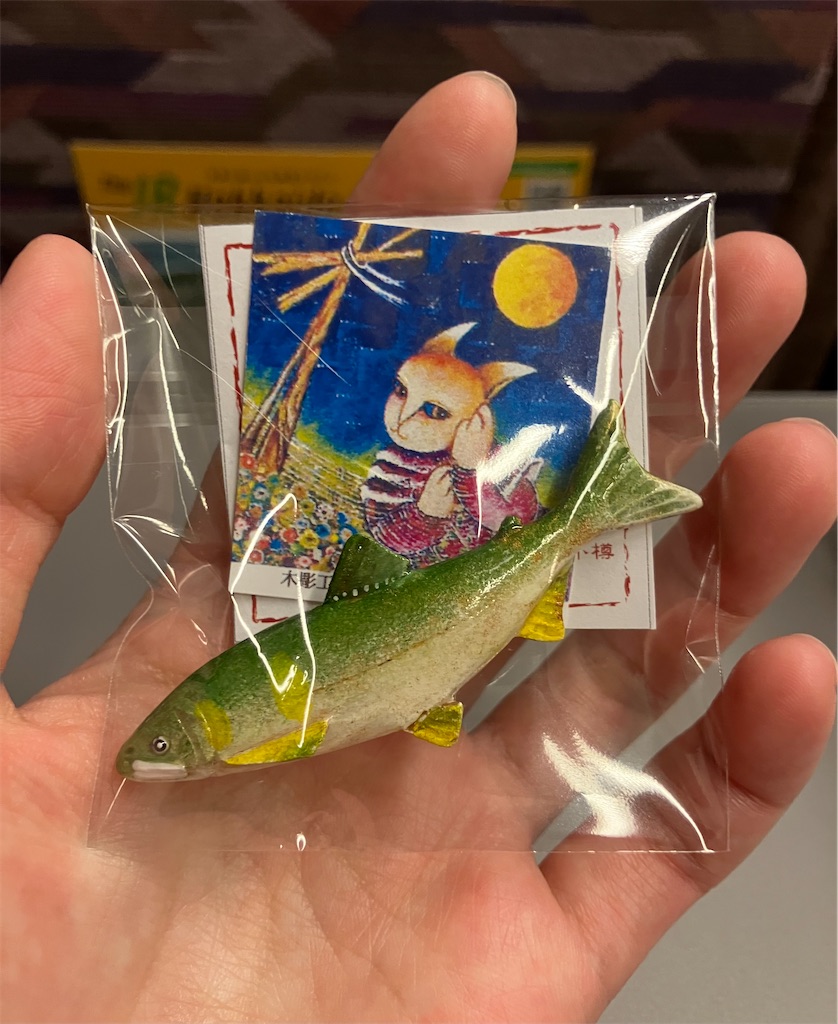
作品はほとんど売り切れていましたが、サカナクションのバンド名に合わせて魚(鮎)のブローチを1つ購入しました。


f:id:BabyRabbit:20251230221257j:image


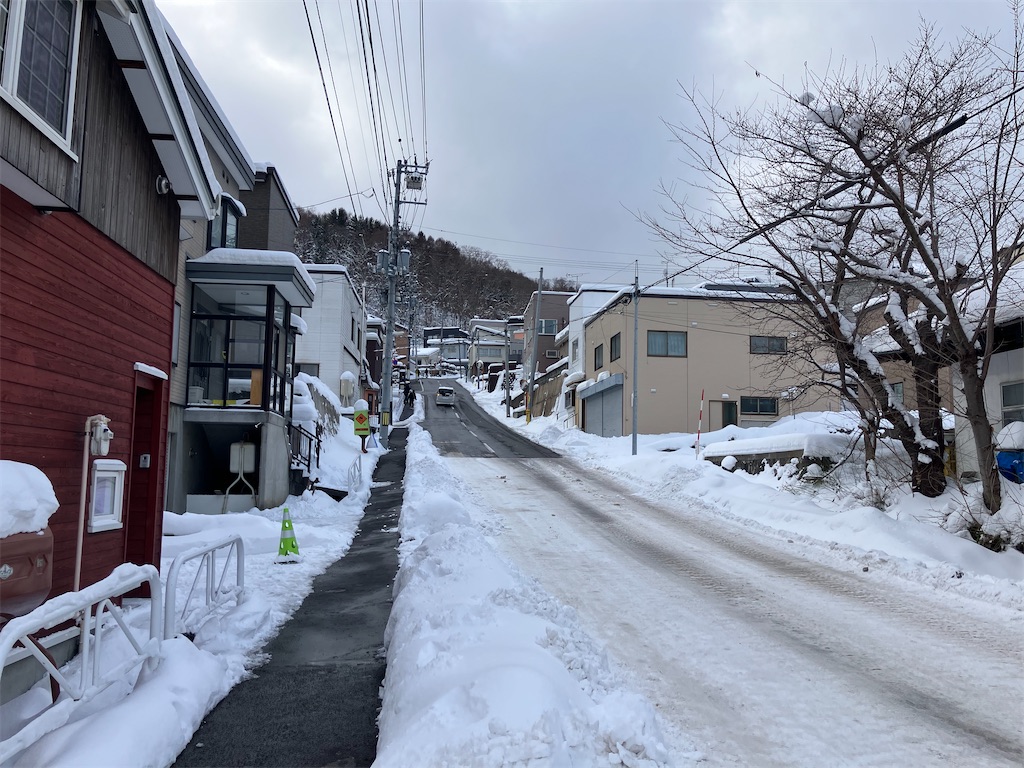
最後は保さんとお母さんに別れを告げて、急な坂道をゆっくり下りながら、小樽市内の観光に出かけました。


第75回税理士試験財務諸表論・消費税法結果発表


皆さん、こんにちは。BabyRabbitです。


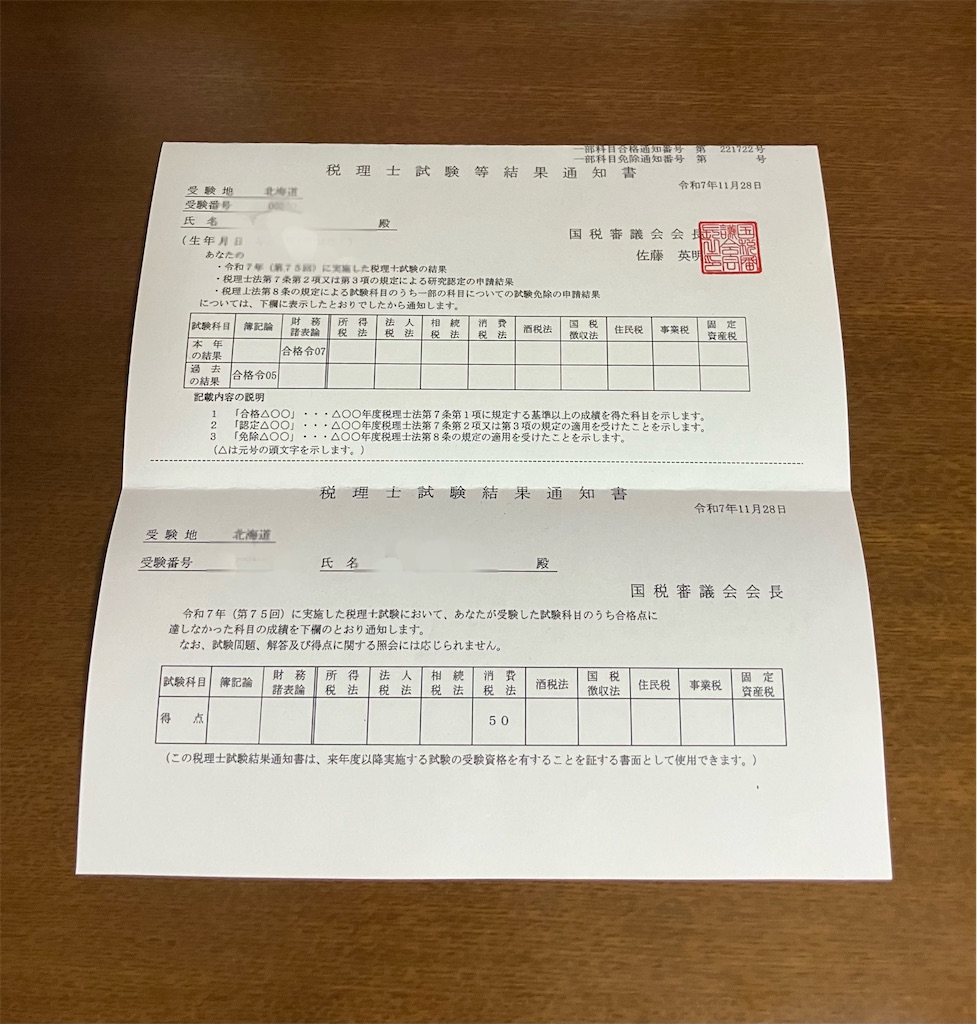
先日国税庁より税理士試験の結果通知書が届きました。


f:id:BabyRabbit:20251207195541j:image


財務諸表論は合格、消費税法は50点で不合格でした。


消費税法は解答速報のボーダーを60点と考えると、自己採点と乖離のない点数だと思います。


消費税法は税理士の試験科目の中でも、特に時間にシビアな試験と言われています。


私が合格している簿記論も消費税法同様、制限時間に対して出題数が多い科目です。


両者の違いとしては、簿記論は短い制限時間内で難易度の高い問題を捨てながら解いていく科目であるのに対し、消費税法は短い制限時間内で膨大な数字を拾いながら解いていく科目である点が挙げられます。


簿記論は取捨選択が重要な試験科目であり、消費税法は計算速度と正確性が重要な試験科目だと感じました。


今後も市販の教材を使い、独学で消費税法の勉強を続けていくつもりです。


話は変わりますが、今年の9月に転職し、税理士法人で正社員として働いています。


転職後、昨年の逮捕・留置所を想起させるような出来事が職場で頻発し、精神疾患は悪化の一途を辿っています。


そのため、年明けに退職し、無職期間を設けて休もうかと考えています。


勉強を続けるにしても仕事を続けるにしても体が資本です。


無理しすぎない程度に頑張りたいと思います。